Kalkulator Kredytów dla firm
Sprawdź ratę i koszt kredytu przy wybranej kwocie oraz okresie spłaty.
Niższa rata nie musi oznaczać tańszego kredytu. Dłuższa spłata może odciążyć miesięczny budżet firmy, ale zwiększyć sumę odsetek. Dlatego porównuj nie tylko ratę, lecz także koszt finansowania, prowizję i środki potrzebne na początku.
Kalkulator kredytu firmowego — oblicz ratę i koszt finansowania
Ile miesięcznie zapłacisz za finansowanie maszyny, samochodu lub zapasów? Ile łącznie oddasz ponad pożyczony kapitał? Kalkulator pomaga przeanalizować te pytania przed podjęciem decyzji.
Do symulacji przygotuj kwotę kredytu, roczne oprocentowanie nominalne, prowizję, okres spłaty i rodzaj rat. Wyniki traktuj jako pomoc w planowaniu budżetu, nie ofertę banku. Kalkulator nie sprawdza zdolności kredytowej firmy ani nie gwarantuje warunków finansowania.
Jak obliczyć ratę kredytu dla firmy?
Wypełnij pola w następującej kolejności:
- Kwota kredytu — wpisz planowaną kwotę finansowania.
- Oprocentowanie — podaj roczną stopę nominalną, nie RRSO.
- Prowizja — użyj jednostki wskazanej przy polu.
- Okres kredytowania — określ liczbę lat spłaty.
- Rodzaj rat — wybierz raty równe albo malejące.
Ważny jest sposób rozliczenia prowizji. Prowizja kredytowana zwiększa zadłużenie, więc może generować dodatkowe odsetki. Prowizja płatna osobno obciąża budżet poza ratami.
Nie zakładaj, że samo wpisanie prowizji oznacza jej doliczenie do kapitału. Sposób rozliczenia oraz dostępność jego wyboru wymagają potwierdzenia w założeniach narzędzia.
Rata, suma spłat i koszt finansowania — jak czytać wyniki?
Poniższe rozróżnienia pomagają interpretować symulację i ofertę banku. Nie są deklaracją, że kalkulator prezentuje każdą z tych pozycji osobno.
| Pojęcie | Co oznacza | Na co uważać |
|---|---|---|
| Rata miesięczna | Bieżąca płatność kapitałowo-odsetkowa | Może nie obejmować dodatkowych opłat |
| Prowizja w złotych | Opłata obliczona od określonej podstawy | Sprawdź podstawę i sposób zapłaty |
| Suma rat | Łączna wartość płatności ratalnych | Nie zawsze obejmuje wszystkie wydatki |
| Łączny wydatek | Raty oraz opłaty płacone poza nimi | Nie licz prowizji dwukrotnie |
| Koszt finansowania | Odsetki i uwzględnione opłaty | Nie obejmuje zwrotu otrzymanego kapitału |
Oprocentowanie nominalne służy naliczaniu odsetek. RRSO uwzględnia również koszty i terminy przepływów pieniężnych. Porównanie wymaga jednak spójnego zakresu uwzględnionych opłat.
Tarcza podatkowa i koszt po podatku wymagają dodatkowych założeń — nie oznaczają automatycznej oszczędności dla każdej firmy.
Kredyt firmowy 200 tys. zł — jaka rata na 5 lat?
Firma otrzymuje 200 000 zł na zakup maszyny. Przyjmijmy oprocentowanie nominalne 11% rocznie, niezmienne przez pięć lat, oraz 60 równych rat miesięcznych.
Prowizja wynosi 2% otrzymanej kwoty, czyli 4 000 zł. Jest doliczona do zadłużenia, dlatego raty obliczamy od 204 000 zł.
| Pozycja | Orientacyjna wartość |
|---|---|
| Rata miesięczna | 4 435 zł |
| Suma 60 rat | 266 127 zł |
| Odsetki od 204 000 zł | 62 127 zł |
| Koszt ponad otrzymane 200 000 zł | 66 127 zł |
62 127 zł to same odsetki, nie pełny koszt. Dopiero dodanie prowizji daje około 66 127 zł kosztu finansowania.
Suma rat wynika z obliczeń przed zaokrągleniem, więc mnożenie 4 435 zł przez 60 nie odtworzy jej dokładnie.
To niezależny przykład matematyczny, nie zweryfikowany wynik kalkulatora ani oferta banku. Pomija inne opłaty. Krótszy okres zwiększyłby ratę, ale ograniczył odsetki; niższa kredytowana prowizja zmniejszyłaby również oprocentowany kapitał.
Jak obniżyć ratę i koszt kredytu firmowego?
Najpierw ustal cel: niższe miesięczne obciążenie czy mniejszy łączny koszt? Nie każda zmiana poprawia oba wyniki.
Przy niezmienionych pozostałych założeniach:
| Zmiana parametru | Wpływ na ratę | Wpływ na koszt | Kompromis |
|---|---|---|---|
| Dłuższy okres | Spada | Więcej odsetek | Dłuższe zadłużenie |
| Krótszy okres | Rośnie | Mniej odsetek | Większe obciążenie miesięczne |
| Niższe oprocentowanie | Spada | Mniej odsetek | Sprawdź dodatkowe opłaty |
| Niższa prowizja | Spada, jeśli kredytowana | Niższy koszt | Możliwa zmiana innych warunków |
| Mniejsza kwota | Spada | Mniej odsetek | Więcej własnych środków |
W kalkulatorze nad opisem policz wariant bazowy, a następnie:
- zmieniaj jeden parametr naraz;
- zachowuj identyczne pozostałe założenia;
- zapisuj ratę, koszt i wydatek początkowy;
- sprawdzaj, czy niższej prowizji nie towarzyszy wyższe oprocentowanie lub dodatkowa opłata.
Raty równe czy malejące — co porównać?
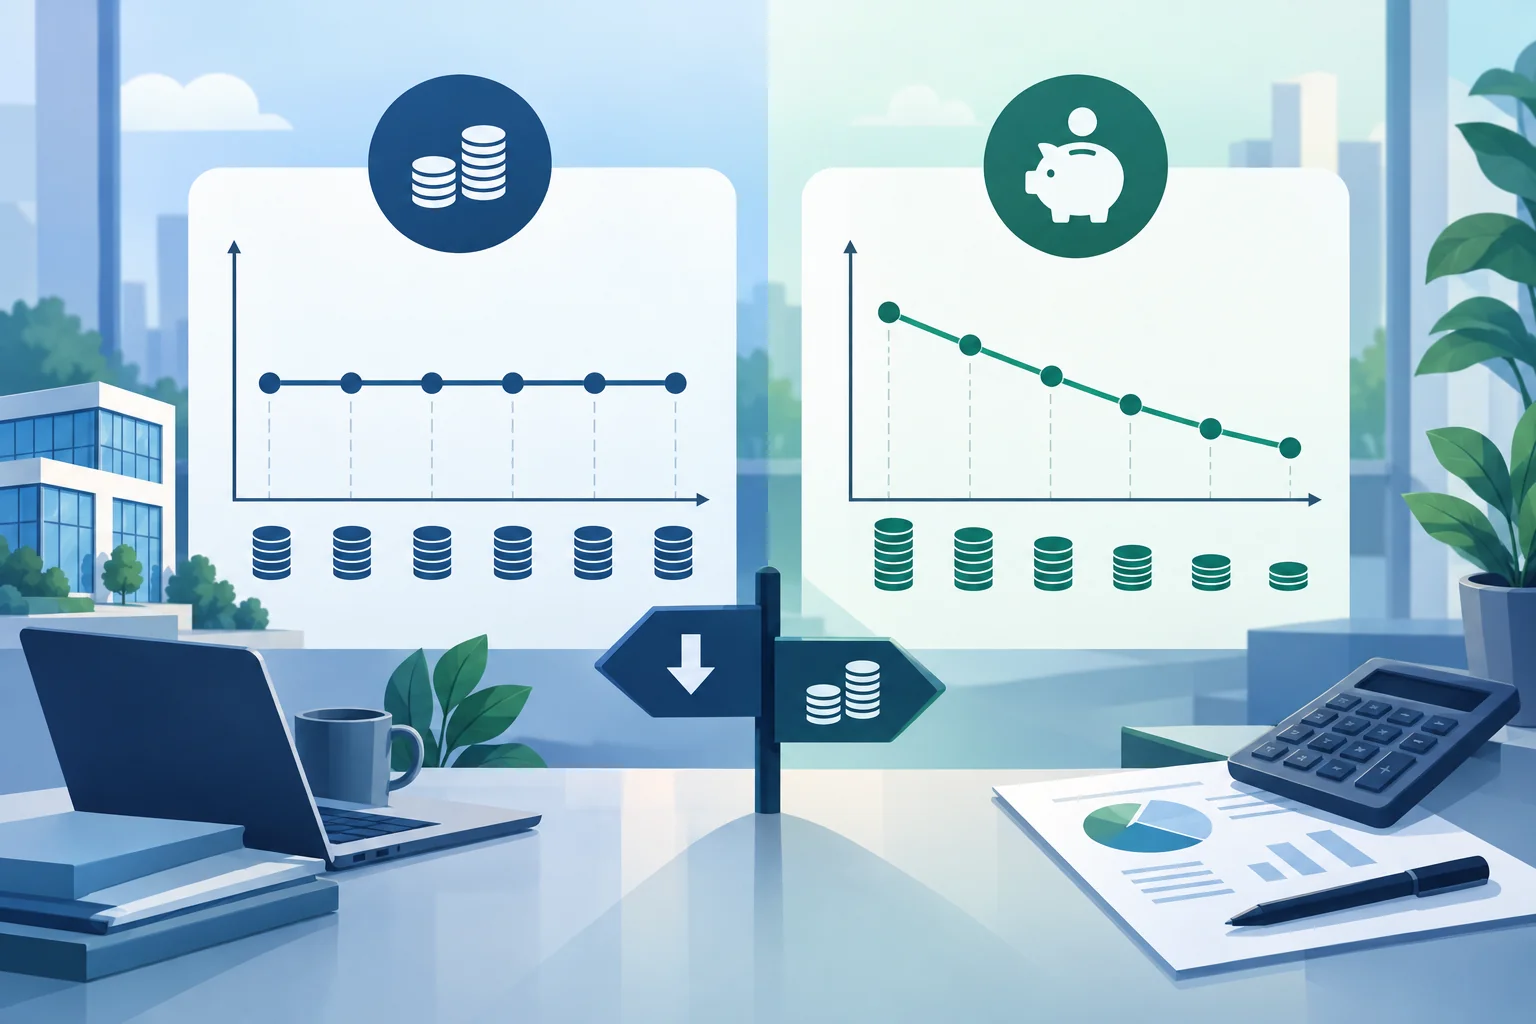
Raty równe przy niezmiennych założeniach zapewniają stabilniejszą płatność miesięczną. Nie oznacza to jednak niezmiennej raty przez cały okres kredytu o zmiennym oprocentowaniu.
Raty malejące mają stałą część kapitałową. Wraz ze spłatą zadłużenia maleją odsetki, a więc także płatności.
Przy tej samej kwocie, okresie, stopie i opłatach raty malejące zwykle oznaczają niższą sumę odsetek, ale wyższe początkowe obciążenie. Oceń, czy firma udźwignie pierwsze miesiące spłaty.
Jeżeli wynik pokazuje jedną wartość dla rat malejących, sprawdź jej opis — nie zakładaj automatycznie, że to pierwsza rata.
Tarcza podatkowa kredytu firmowego — założenia kalkulatora
Część podatkowa kalkulatora przyjmuje stawkę CIT 19%. Nie oznacza to, że wynik można automatycznie zastosować do każdej firmy lub JDG.
Mechanizm polega na tym, że kwalifikowane koszty mogą obniżać podstawę opodatkowania. Spłata kapitału kredytu sama w sobie nie jest kosztem podatkowym. Rozliczenie odsetek i prowizji zależy m.in. od związku wydatku z działalnością, momentu ujęcia oraz ograniczeń podatkowych.
Szczegółowa podstawa wyliczenia korzyści, sposób uwzględnienia prowizji i formuła kosztu po podatku nie zostały tu zweryfikowane. Traktuj wynik podatkowy orientacyjnie i potwierdź jego zastosowanie dla swojej firmy. Nie zakładaj, że korzyść zawsze wynosi 19% całego kosztu finansowania.
Finansowanie samochodu do firmy — kredyt czy leasing?
Firma wybiera finansowanie tego samego auta na cztery lata. Niższa rata leasingowa nie rozstrzyga porównania, jeśli na końcu pozostaje wysoki wykup.
Zestaw:
- środki potrzebne na początku;
- miesięczne płatności;
- płatność końcową;
- łączny wydatek i własność auta po zakończeniu umowy.
W kalkulatorze leasingu samochodowego porównasz warianty opłaty wstępnej i wykupu. Kalkulator kredytu samochodowego pomoże przeanalizować cenę auta i wkład własny.
Zachowaj ten sam okres, spójne podejście do VAT oraz zakres opłat i ubezpieczeń. Nie porównuj raty netto z brutto ani wariantów dających inne prawa do auta na końcu.
Najczęstsze pytania
Czy kalkulator uwzględnia prowizję i czy jest ona kredytowana?
Prowizję podajesz w danych symulacji, ale sposób jej uwzględnienia wymaga potwierdzenia w założeniach narzędzia. Przykład z prowizją doliczoną do kapitału nie potwierdza sposobu działania kalkulatora.
Dlaczego wpisuję oprocentowanie nominalne, a nie RRSO?
Stopa nominalna służy obliczaniu odsetek. RRSO jest szerszą miarą kosztu — wpisanie jej jako oprocentowania mogłoby zniekształcić wynik.
Czy kalkulator sprawdza zdolność kredytową firmy?
Nie. Przedstawia symulację na podstawie wpisanych parametrów, bez oceny dokumentów, przychodów czy zobowiązań firmy.
Czy wynik podatkowy dotyczy JDG?
Nie automatycznie. Zależy od sposobu opodatkowania i możliwości rozliczenia konkretnych kosztów. Założenie CIT 19% nie jest uniwersalne.
Czy mogę zasymulować zmianę oprocentowania?
Tak — przelicz wariant z inną stopą. To porównanie scenariuszy, a niekoniecznie prognoza harmonogramu uwzględniającego przyszłe zmiany oprocentowania.
Podsumowanie: porównuj ratę i pełny koszt
Oceniaj kredyt przez trzy elementy: miesięczne obciążenie, łączny koszt i sposób rozliczenia prowizji. Sprawdź również założenia podatkowe oraz opłaty poza symulacją.
Porównuj warianty na tych samych zasadach. Ostateczne warunki zależą od oferty banku i oceny firmy, nie od samego wyniku kalkulatora.
