Kalkulator Leasingu Samochodowego
Oblicz miesięczną ratę, kwotę wykupu i sumę opłat za leasing samochodu.
Kalkulator leasingu samochodowego pomaga oszacować miesięczną ratę netto, opłatę wstępną, wykup i łączną kwotę opłat. Porównaj kilka wariantów, aby zobaczyć nie tylko wysokość raty, lecz także wydatki na początku i końcu umowy. Symulacja nie jest ofertą finansowania — ostateczne warunki zależą od konkretnej propozycji i oceny Twojej firmy.
Jak obliczyć ratę leasingu samochodu?
- Podaj cenę netto samochodu, czyli bez VAT. Nie przepisuj automatycznie ceny brutto z ogłoszenia.
- Ustaw opłatę wstępną jako procent wartości auta.
- Wybierz okres leasingu w miesiącach.
- Określ procent wykupu, czyli kwotę końcowego zakupu samochodu w relacji do jego ceny.
- Odczytaj wyniki i zmień jeden parametr, pozostawiając pozostałe bez zmian.
Procenty przekładają się na konkretne wydatki. Dla auta za 100 000 zł netto wpłata 10% oznacza 10 000 zł netto, a wykup 20% — 20 000 zł netto.
Ważne: w danych do tej symulacji nie potwierdzono oprocentowania, modelu naliczania rat ani liczby płatności. Nie należy przypisywać narzędziu konkretnej stopy procentowej ani zakładać, że liczba miesięcy zawsze odpowiada liczbie rat w ofercie.
Ile kosztuje leasing? Jak czytać wyniki kalkulatora
Najpierw oddziel miesięczne obciążenie od łącznego wydatku. Następnie sprawdź, co obejmuje każda pozycja.
| Wynik | Co oznacza | Na co uważać |
|---|---|---|
| Rata netto miesięcznie | Regularna płatność bez VAT. | Nie jest kwotą przelewu brutto. |
| Opłata wstępna | Wydatek na początku umowy. | Sprawdź, czy został doliczony do prezentowanej sumy. |
| Kwota wykupu | Płatność za zakup auta po leasingu. | To osobny wydatek końcowy, jeśli planujesz zakup. |
| Całkowity koszt | Kwota wymagająca sprawdzenia zakresu płatności. | Sama nazwa nie rozstrzyga, czy obejmuje dodatki i wykup. |
| Suma opłat | Może przedstawiać łączne płatności jako procent ceny auta. | Licznik i cena odniesienia muszą być na tej samej podstawie: netto albo brutto. |
| Tarcza podatkowa | Szacunkowa korzyść podatkowa. | Zależy od założeń i sytuacji firmy. |
| Rzeczywisty koszt zakupu | W modelu „płatności minus korzyść podatkowa” — wynik po podatkach. | Wzór narzędzia wymaga potwierdzenia; wynik nie zastępuje harmonogramu przelewów. |
Do analizy podstawowych płatności możesz zastosować schemat:
Opłata wstępna + suma rat + wykup = suma podstawowych płatności.
Nie potwierdzono jednak, czy aktualny kalkulator dokładnie tak definiuje każdą z powyższych etykiet ani jakie dodatkowe składniki uwzględnia.
Suma wydatków na leasing nie jest tym samym co koszt finansowania ponad cenę auta. Jeżeli podstawowe płatności wynoszą 112 648,73 zł netto, a samochód kosztuje 100 000 zł netto, nadwyżka to 12 648,73 zł — przed podatkami i dodatkowymi kosztami.
Co wpływa na wysokość raty leasingowej?
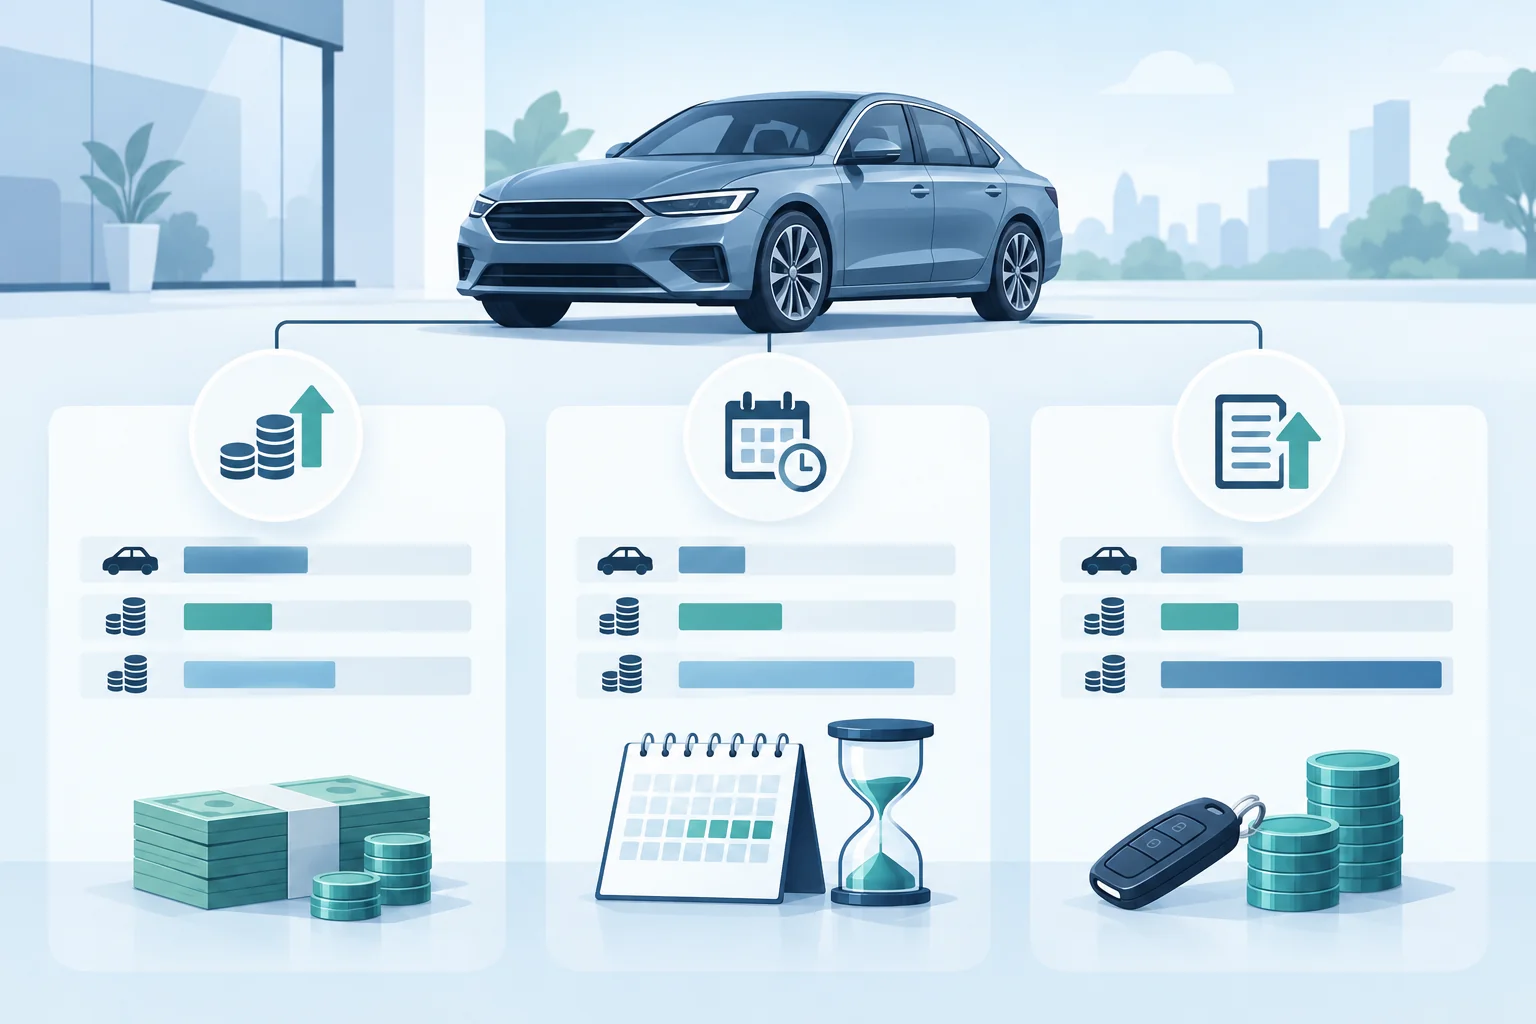
Wyższa opłata wstępna — niższa rata, mniej gotówki na start
Większa wpłata zmniejsza kwotę pozostającą do sfinansowania, więc przy pozostałych warunkach bez zmian zwykle obniża ratę.
Firma kupująca auto dla handlowca może jednak potrzebować gotówki na zatowarowanie. Dodatkowe 10 000 zł wpłaty warto więc ocenić równocześnie przez zmianę raty, sumy opłat i dostępnej rezerwy.
Dłuższy okres leasingu — niższa rata, ale jaki koszt łączny?
Rozłożenie płatności na więcej miesięcy zwykle zmniejsza miesięczne obciążenie. Przy porównywalnych warunkach finansowania dłuższy okres zazwyczaj zwiększa jednak łączny koszt odsetkowy.
Dopasuj umowę również do planowanego użytkowania auta. Niska rata nie musi rekompensować zobowiązania trwającego dłużej, niż potrzebujesz samochodu.
Niski czy wysoki wykup samochodu?
Wysoki wykup przesuwa większą część płatności na koniec umowy. Obniża bieżącą ratę, ale nie oznacza automatycznie tańszego finansowania.
Niski wykup zwykle działa odwrotnie: zwiększa ratę, lecz ogranicza wydatek końcowy. Zanim wybierzesz wariant, odpowiedz sobie: czy planujesz kupić auto i z czego sfinansujesz wykup?
Na ratę wpływają też oprocentowanie, marża i warunki konkretnej oferty. Sama wpłata, okres i wykup nie wyjaśniają wszystkich różnic.
Przykład: leasing samochodu za 100 000 zł netto
Poniższe dane są ilustracyjne i nie stanowią potwierdzenia wyników aktualnej wersji kalkulatora.
| Parametr lub wynik | Wartość |
|---|---|
| Cena samochodu netto | 100 000 zł |
| Opłata wstępna | 10% — 10 000 zł |
| Okres leasingu | 36 miesięcy |
| Wykup | 10% — 10 000 zł |
| Rata z przykładowej symulacji | około 2 574 zł netto |
| Suma podstawowych wydatków netto | 112 648,73 zł |
| Nadwyżka ponad cenę auta | 12 648,73 zł |
Przy założeniu 36 rat taka suma odpowiada średniej racie około 2 573,58 zł netto. Nie wyliczaj dokładnej sumy z raty zaokrąglonej do 2 574 zł — zaokrąglenia mogą powodować różnice.
Następnie wykonaj trzy osobne symulacje w kalkulatorze powyżej:
| Wariant | Wpłata | Okres | Wykup | Rata | Suma opłat |
|---|---|---|---|---|---|
| Większa wpłata | 20% | 36 mies. | 10% | Zwykle niższa | Zapisz wynik |
| Dłuższa umowa | 10% | 48 mies. | 10% | Zwykle niższa | Zapisz wynik |
| Wyższy wykup | 10% | 36 mies. | 20% | Zwykle niższa | Zapisz wynik |
To plan porównania, nie dodatkowe wyniki obliczeń. Użyj wskazanych ustawień tylko wtedy, gdy formularz je dopuszcza, i zachowaj pozostałe założenia.
Jakich kosztów może nie uwzględniać kalkulator leasingowy?
Poza wpłatą, ratami i wykupem w ofercie mogą pojawić się:
- ubezpieczenie komunikacyjne;
- GAP;
- rejestracja pojazdu;
- opłaty administracyjne;
- opłaty za dodatkowe czynności, np. zmianę umowy.
Zakres uwzględnienia tych pozycji w narzędziu nie został potwierdzony. Nie zakładaj więc, że mieszczą się w prezentowanej racie.
Oddziel koszty obowiązkowe w konkretnej ofercie od usług opcjonalnych. Różnica między ofertą a symulacją może wynikać zarówno z oprocentowania, jak i dodatkowych opłat.
Tarcza podatkowa — jak interpretować oszczędność na leasingu?
Tarcza podatkowa nie jest rabatem od leasingodawcy. To potencjalne zmniejszenie obciążeń podatkowych związane z rozliczeniem wydatków; odliczenie VAT jest odrębnym mechanizmem, który kalkulator może uwzględniać osobno albo łącznie.
Do oceny wyniku potrzebujesz informacji o:
- formie opodatkowania i stawce podatku dochodowego;
- statusie VAT i zakresie odliczenia;
- firmowym lub mieszanym użytkowaniu auta;
- limitach zaliczania wydatków do kosztów;
- sposobie rozliczenia wykupu.
Założenia podatkowe tego narzędzia nie zostały potwierdzone, w tym zakres uwzględnienia VAT. Dlatego nie można traktować wskazanej tarczy ani „rzeczywistego kosztu zakupu” jako miarodajnej wartości dla każdej firmy.
Przykładowo na ryczałcie wydatki leasingowe nie obniżają podstawy podatku dochodowego. Nawet prawidłowo oszacowana korzyść podatkowa nie zmienia też terminów płatności faktur.
Jak porównywać oferty leasingu samochodowego?
Przed porównaniem sprawdź:
- tę samą cenę samochodu, wpłatę, okres i wykup;
- konsekwentne zestawienie kwot netto albo brutto;
- zgodną liczbę rat i terminy płatności;
- sumę płatności wraz z obowiązkowymi dodatkami;
- oprocentowanie stałe lub zmienne i zasady jego aktualizacji;
- kwotę potrzebną na końcowy wykup.
Jeśli rozważasz również kredyt, porównaj miesięczne obciążenie, łączny wydatek oraz moment uzyskania własności samochodu. Pomocne będą kalkulator kredytu samochodowego i poradnik „Leasing czy kredyt?” na LeasingKalkulator.net.
Najczęstsze pytania o kalkulator leasingu
Czy kalkulator pokazuje ratę netto czy brutto?
W opisanej symulacji rata jest podana netto. Kwota do zapłaty uwzględnia VAT; możliwość jego odliczenia to osobna kwestia.
Czy rata obejmuje ubezpieczenie?
Nie. Ubezpieczenie jest odrębnym kosztem, którego rata w kalkulatorze nie uwzględnia.
Czy można obliczyć leasing bez wpłaty własnej?
Tak. Kalkulator pozwala ustawić wpłatę własną na 0%. Możliwość wykonania symulacji nie oznacza dostępności takiego finansowania dla Twojej firmy.
Czy wysoki wykup oznacza tańszy leasing?
Wyższy wykup oznacza niższą ratę w okresie leasingu, ale większą płatność końcową. Najlepiej oceniaj cały koszt leasingu, nie tylko miesięczne obciążenie.
Czy suma opłat obejmuje wykup samochodu?
Tak. Suma opłat w kalkulatorze obejmuje wykup samochodu.
Dlaczego oferta leasingodawcy różni się od wyniku kalkulatora?
Powodem mogą być inne oprocentowanie, marża, ocena firmy, harmonogram oraz obowiązkowe koszty dodatkowe.
Podsumowanie: porównuj ratę, sumę opłat i wykup
Oceń trzy rzeczy: akceptowalną ratę, środki potrzebne na początku i końcu umowy oraz łączny wydatek. Najniższa rata nie musi oznaczać najtańszego finansowania. Wyniki kalkulatora traktuj jako szacunek — ostateczne warunki wynikają z konkretnej oferty i oceny firmy.
