Kalkulator Leasingu Nieruchomości
Sprawdź wysokość rat i koszt leasingu lokalu lub budynku.
Kalkulator leasingu nieruchomości — oblicz ratę, wykup i sumę opłat
Chcesz sfinansować lokal, biuro lub magazyn? Sama miesięczna rata nie pokazuje, ile pieniędzy będzie potrzebować Twoja firma. Niska płatność może oznaczać większy wykup, a niższa suma opłat — konieczność zaangażowania większych środków na początku.
Kalkulator leasingu nieruchomości pozwala oszacować ratę, opłatę wstępną, wykup i łączną sumę opłat przy wybranych parametrach. Rozdziel więc budżet na trzy etapy: start umowy, regularne płatności i zakończenie finansowania.
Opis dotyczy leasingu nieruchomości komercyjnych. Wszystkie przykładowe kwoty są netto; VAT i dodatkowe wydatki wymagają osobnej oceny. Wyniki to symulacja, nie oferta ani potwierdzenie dostępności finansowania.
Jak obliczyć ratę leasingu nieruchomości — parametry finansowania i osobna prognoza wartości
Aby sprawdzić, jak obliczyć ratę leasingu nieruchomości, zacznij od pięciu parametrów finansowania:
- Cena netto nieruchomości — punkt wyjścia do ustalenia wpłaty, wykupu i porównania wydatków.
- Opłata wstępna — procent ceny oraz odpowiadająca mu kwota angażowana na początku. Wyższa wpłata zmniejsza kwotę wymagającą finansowania.
- Okres umowy — czas spłaty. Interpretuj go razem z liczbą miesięcznych rat.
- Wykup / wartość końcowa — kwota pozostawiona do zapłaty po zakończeniu okresu leasingu.
- Oprocentowanie roczne — założenie wpływające na wysokość raty oraz sumę opłat.
Osobnym parametrem jest opcjonalny roczny wzrost wartości nieruchomości. Służy wyłącznie prognozie jej przyszłej wartości. Nie zmniejsza raty, wykupu ani innych zobowiązań z umowy.
Wróć do kalkulatora leasingu nieruchomości powyżej i sprawdź wariant odpowiadający budżetowi firmy. Najpierw porównaj płatności wynikające z umowy, a dopiero później oceniaj prognozowaną wartość majątku.
Co oznaczają wyniki kalkulatora i gdzie widać koszt finansowania?
Poszczególne wyniki odpowiadają na różne pytania. Rata pokazuje regularne obciążenie, natomiast suma opłat pozwala ocenić całą umowę w zakresie uwzględnionych płatności.
| Wynik | Jak go interpretować |
|---|---|
| Rata netto miesięcznie | Regularna płatność, ale nie pełny miesięczny budżet utrzymania nieruchomości. |
| Opłata wstępna | Wydatek na początku umowy, uwzględniony w sumie opłat. |
| Wykup / wartość końcowa | Osobna płatność końcowa, na którą trzeba zabezpieczyć środki. |
| Suma rat | Łączna wartość rat, bez opłaty wstępnej i wykupu. |
| Całkowity koszt | Opłata wstępna + suma rat + wykup. |
| „Drożej niż gotówką” | Suma opłat pomniejszona o cenę netto nieruchomości. |
| Szacunkowa tarcza podatkowa i koszt po podatku | Wyniki orientacyjne, wymagające sprawdzenia założeń podatkowych. |
Całkowity koszt obejmuje również spłatę wartości samej nieruchomości. Nie jest więc w całości kosztem finansowania ponad cenę zakupu.
Tę nadwyżkę pokazuje pozycja „Drożej niż gotówką”. Dotyczy ona wyłącznie płatności objętych obliczeniem — nie musi obejmować wszystkich wydatków związanych z transakcją.
Koszt po podatku traktuj jako osobną perspektywę. Szacowana korzyść podatkowa nie oznacza automatycznego obniżenia kwot płaconych leasingodawcy ani identycznej oszczędności w każdej firmie.
Przykład: leasing nieruchomości za 1 000 000 zł netto
Firma rozważa leasing lokalu użytkowego na potrzeby własnej działalności. Chce ograniczyć wydatek początkowy, ale jednocześnie planuje przejęcie nieruchomości po zakończeniu umowy.
| Parametr lub wynik | Wartość |
|---|---|
| Cena nieruchomości | 1 000 000 zł netto |
| Opłata wstępna | 10%, czyli 100 000 zł netto |
| Okres | 10 lat |
| Wykup | 30%, czyli 300 000 zł netto |
| Oprocentowanie | 8% rocznie |
| Miesięczna rata | Około 9 280 zł netto |
| Opłaty łącznie z wykupem | Około 1 513 559 zł netto |
| „Drożej niż gotówką” | Około 513 559 zł netto |
Przykład jest ilustracyjny. Rata została zaokrąglona, dlatego jej przemnożenie przez liczbę miesięcy nie odtworzy dokładnie podanej sumy opłat. Ostateczne warunki zależą od oferty i sytuacji firmy.
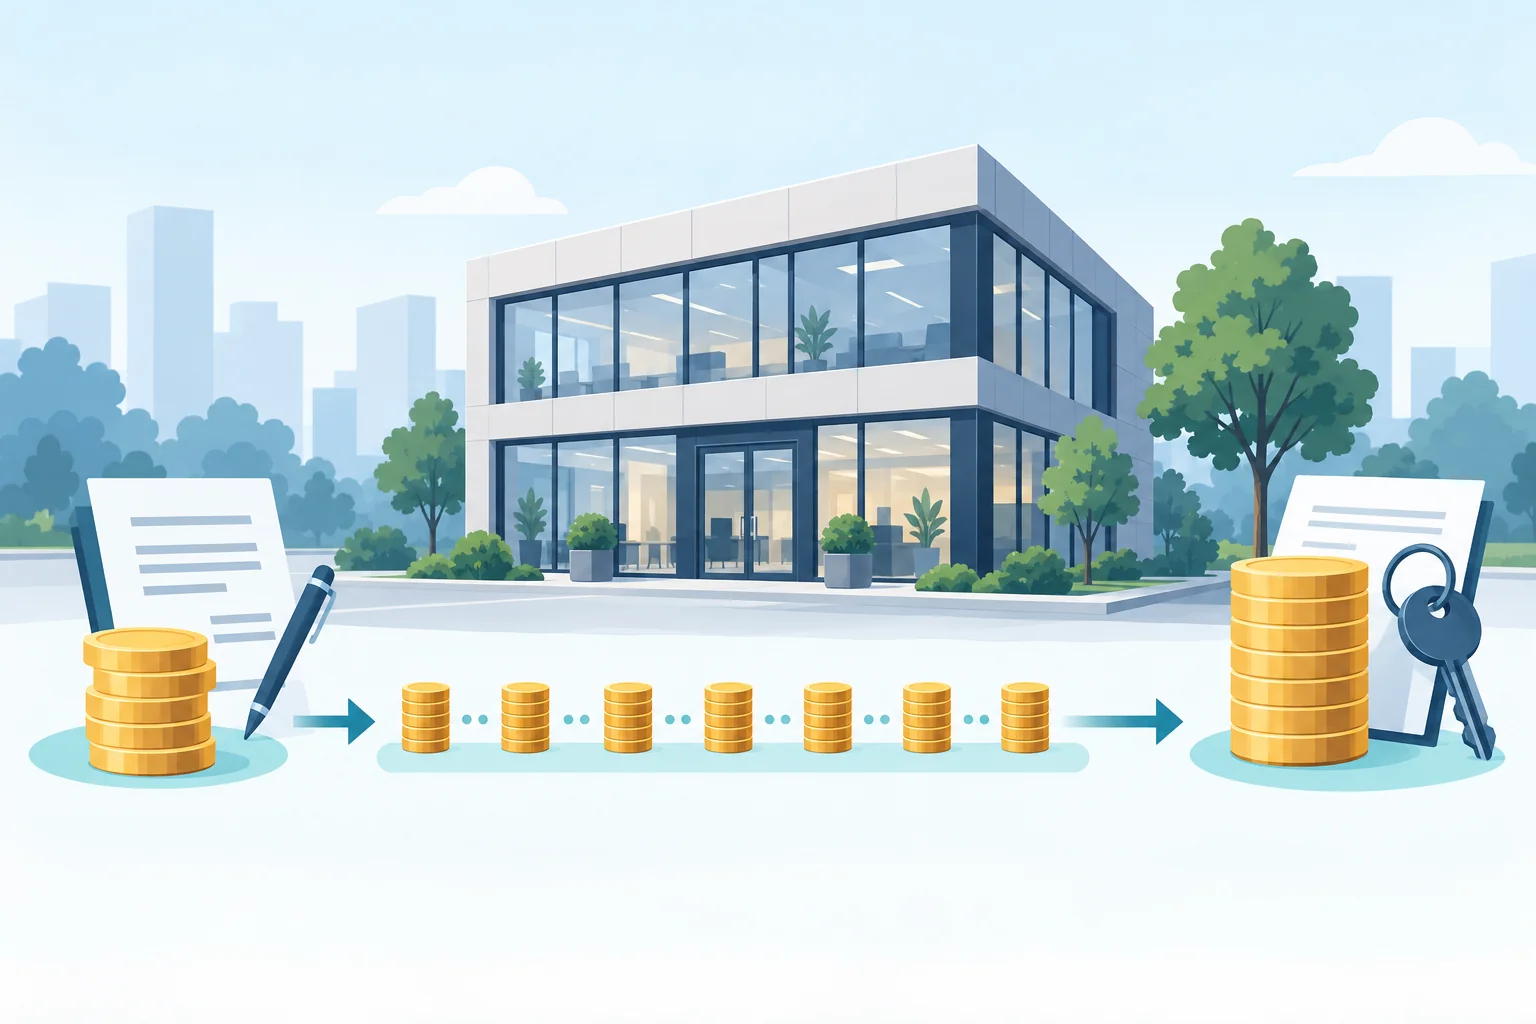
Rata około 9 280 zł netto nie eliminuje końcowego wydatku 300 000 zł netto. Wykup nieruchomości z leasingu wymaga osobnego planu finansowego, niezależnie od bieżącej zdolności firmy do regulowania rat.
Jak opłata wstępna, okres i wykup wpływają na ratę oraz koszt?
Wyższa opłata wstępna zwykle obniża ratę i koszt finansowania, ponieważ mniejsza kwota pozostaje do spłaty. Jednocześnie więcej gotówki opuszcza firmę na początku. Oceń, czy nie ograniczy to środków na wyposażenie lokalu lub działalność operacyjną.
Dłuższy okres zwykle zmniejsza miesięczną ratę, lecz przy pozostałych założeniach bez zmian może zwiększyć sumę opłat. Niższe obciążenie miesięczne nie musi oznaczać tańszej umowy.
Wyższy wykup obniża bieżącą ratę, ale zwiększa płatność końcową. Większa część kapitału pozostaje niespłacona przez czas finansowania, co może podnosić koszt.
Porównuj warianty według prostej checklisty:
- Zapisz wariant bazowy.
- Zmieniaj jeden parametr naraz.
- Porównuj ratę, sumę opłat i wykup.
- Sprawdź wpływ zmiany na płynność firmy — na początku, w trakcie i na końcu umowy.
Tak łatwiej ustalisz, z czego wynika różnica między wariantami.
Leasing nieruchomości a podatki — jak ostrożnie czytać tarczę podatkową?
Korzyść podatkowa zależy między innymi od rodzaju leasingu, zapisów umowy, sposobu opodatkowania firmy i możliwości rozliczenia kosztów. Nie należy automatycznie utożsamiać wydatku z kosztem uzyskania przychodu.
- Leasing operacyjny: możliwość i moment ujmowania opłat w kosztach zależą od spełnienia warunków podatkowych oraz konstrukcji umowy.
- Leasing finansowy: rozliczenie co do zasady opiera się na amortyzacji i części odsetkowej. Cała rata nie jest automatycznie kosztem podatkowym.
Przy nieruchomościach ważne jest również rozdzielenie wartości gruntu oraz budynku lub lokalu. Grunt nie podlega amortyzacji, dlatego nie można bez sprawdzenia stosować jednego mechanizmu do całej wartości transakcji.
Założeniem symulacji jest stała stawka CIT 19%. Nie odpowiada ona sytuacji każdej firmy. Ponadto nie potwierdzono, które płatności kalkulator uwzględnia w podstawie tarczy podatkowej. Nie można zatem zakładać, że korzyść jest liczona od całej sumy opłat.
Przed wykorzystaniem wyniku do decyzji sprawdź założenia narzędzia oraz sposób rozliczenia konkretnej umowy z księgowością. Znaczenie ma także moment rozpoznania kosztów i możliwość ich faktycznego wykorzystania. „Koszt po podatku” pozostaje oszacowaniem, a nie gwarantowanym wydatkiem Twojej firmy.
Wartość nieruchomości po leasingu — prognoza, nie wynik inwestycji
Prognoza wykorzystuje wzrost składany: każdy kolejny roczny wzrost jest naliczany od wartości powiększonej w poprzednich latach.
Przewidywana wartość = wartość początkowa × (1 + roczny wzrost)^liczba lat.
Przykładowo: 1 000 000 zł netto × 1,04¹⁰ ≈ 1 480 244 zł netto po 10 latach, przy założeniu wzrostu o 4% rocznie.
To scenariusz, nie gwarancja wzrostu cen. Nie zmienia raty ani zobowiązań wynikających z umowy.
Prognozowana wartość rynkowa nie jest też kwotą wykupu. Nie pokazuje pełnego wyniku inwestycji, ponieważ pomija między innymi utrzymanie, remonty, przychody z nieruchomości oraz wartość pieniądza w czasie. Samo zestawienie przyszłej wartości z sumą opłat nie wystarcza do oceny rentowności.
Leasing nieruchomości czy kredyt lub gotówka — co porównać?
Porównuj tę samą nieruchomość, identyczny horyzont i spójne założenia dotyczące oprocentowania, podatków oraz dodatkowych wydatków.
| Kryterium | Leasing | Kredyt | Gotówka |
|---|---|---|---|
| Środki na start | Opłata wstępna i koszty dodatkowe | Wkład własny i koszty dodatkowe | Cena zakupu i koszty dodatkowe |
| Regularne płatności | Raty leasingowe | Raty kredytowe | Brak rat finansowania |
| Płatność końcowa | Wykup | Zależna od konstrukcji spłaty | Brak wykupu |
| Łączny wydatek | Wpłata, raty, wykup i pozostałe koszty | Wkład, spłaty i pozostałe koszty | Cena i koszty transakcji |
| Własność w trakcie | Co do zasady leasingodawca | Co do zasady kupujący, z zabezpieczeniem banku | Kupujący |
| Podatki | Zależne od rodzaju umowy | Zależne od zasad rozliczenia | Zależne od zasad rozliczenia |
| Płynność | Kapitał angażowany etapami | Kapitał angażowany etapami | Duży jednorazowy wydatek |
Czy leasing nieruchomości się opłaca? Zależy od pełnego kosztu, potrzeb płynnościowych i warunków umowy. Gotówka eliminuje koszt zewnętrznego finansowania, ale zamraża kapitał, który mógłby służyć działalności firmy.
FAQ — rata, wykup, VAT i podatki w leasingu nieruchomości
Czy kalkulator pokazuje ratę netto czy brutto?
Omawiane wyniki i przykłady dotyczą rat netto. Osobno sprawdź zasady VAT oraz kwoty faktycznie wymagane do zapłaty. Możliwość odliczenia podatku nie oznacza, że można pominąć go w planowaniu płynności.
Czy wykup jest uwzględniony w całkowitym koszcie?
Tak. Omawiana suma obejmuje opłatę wstępną, wszystkie raty i wykup. Uwzględnienie wykupu w sumie nie rozkłada go jednak na raty — pozostaje osobną płatnością końcową.
Czy większy wykup oznacza tańszy leasing?
Nie. Może obniżyć miesięczną ratę, ale nie musi zmniejszyć sumy opłat. Oceniaj jednocześnie bieżące płatności i kwotę potrzebną na zakończenie umowy.
Czy wynik obejmuje VAT i wszystkie opłaty dodatkowe?
Nie traktuj sumy netto jako pełnego budżetu transakcji. Osobno sprawdź VAT oraz ewentualne koszty wyceny, notarialne, sądowe, ubezpieczenia i opłaty umowne. Nie zakładaj, że narzędzie je uwzględnia.
Czy tarcza podatkowa dotyczy każdej firmy?
Nie. CIT 19% jest założeniem symulacji. Rzeczywista korzyść zależy od opodatkowania firmy i zasad rozliczenia umowy. Podstawa tarczy w kalkulatorze wymaga weryfikacji.
Czy wzrost wartości nieruchomości zmienia ratę leasingową?
Nie. To osobna prognoza wartości majątku. Nawet jeśli nieruchomość zyska na wartości, rata i wykup nie zmniejszą się z tego powodu.
Podsumowanie — oceniaj ratę razem z wykupem i sumą opłat
Sprawdź budżet miesięczny, zabezpiecz środki na wykup i porównaj pełną sumę opłat. Całkowity wydatek obejmuje również wartość nieruchomości; nadwyżkę ponad cenę netto pokazuje „Drożej niż gotówką”. Tarcza podatkowa i prognoza wzrostu wartości pozostają symulacjami wymagającymi osobnej oceny.
