Kalkulator Kredytów Samochodowych
Oblicz ratę, sumę odsetek i całkowity koszt kredytu na auto.
Kalkulator kredytu samochodowego — oblicz ratę i koszt zakupu auta
Sama rata nie pokazuje, ile ostatecznie zapłacisz za samochód. Kalkulator kredytu samochodowego pomaga zestawić miesięczne obciążenie z całym wydatkiem na zakup i sprawdzić, o ile finansowanie podnosi cenę auta.
Do symulacji potrzebujesz ceny samochodu, wkładu własnego w procentach, rocznego oprocentowania nominalnego, okresu spłaty w latach oraz typu rat. Wynik obejmuje kwotę kredytu, ratę, sumę spłat i łączny wydatek.
Czytaj te wartości razem: pokażą Ci, ile gotówki angażujesz na początku, ile potrzebujesz co miesiąc i ile dopłacasz za rozłożenie płatności w czasie. To podstawa oceny, czy zakup pasuje do budżetu firmy.
Jak obliczyć ratę kredytu na samochód?
Wypełnij pola w pięciu krokach. Przy porównywaniu wariantów zachowaj te same założenia poza parametrem, który właśnie testujesz.
- Wpisz cenę samochodu. Podaj pełną cenę zakupu, a nie kwotę, którą zamierzasz pożyczyć. Kalkulator odejmie od niej zadeklarowany wkład własny.
- Ustaw wkład własny w procentach. Przy aucie za 100 000 zł wkład 20% oznacza 20 000 zł własnych środków i 80 000 zł kredytu. Wkład zmniejsza finansowaną kwotę.
- Podaj roczne oprocentowanie nominalne. Nie wpisuj RRSO. Oprocentowanie nominalne służy do naliczania odsetek, natomiast RRSO uwzględnia także inne wymagane koszty i terminy płatności.
- Wybierz okres spłaty w latach. Przykładowo 5 lat oznacza 60 miesięcznych rat. Nie wpisuj liczby miesięcy do pola przeznaczonego na lata.
- Wybierz raty równe albo malejące. Ten wybór wpływa na rozkład obciążeń oraz sumę odsetek. Różnice omawiamy dalej.
Zadbaj o spójność danych: cena i wkład muszą odnosić się do tej samej wartości zakupu. Nie mieszaj kwot netto i brutto. W symulacji uwzględnij cenę, którą faktycznie musisz zapłacić sprzedawcy.
Jak odczytać koszt kredytu i łączny koszt zakupu samochodu?
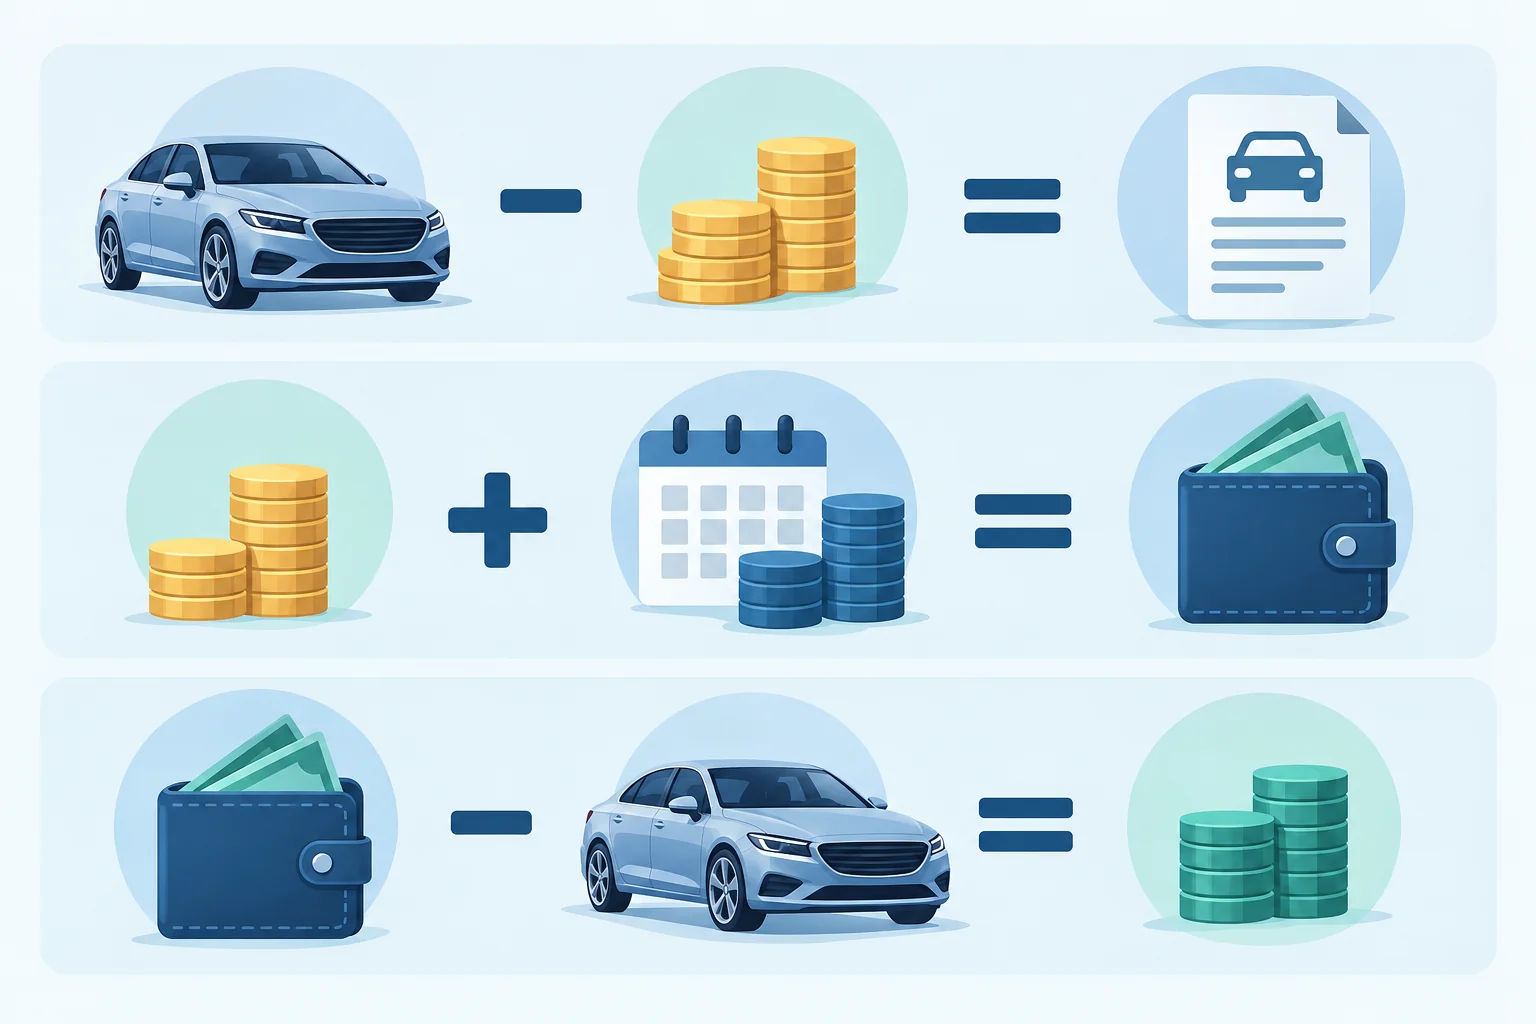
Najpierw oddziel pożyczony kapitał od kosztu jego finansowania. Cała kwota zwrócona bankowi nie jest dodatkowym kosztem — jej część pokrywa przecież cenę samochodu.
| Wynik | Sposób obliczenia | Znaczenie dla Twojego budżetu |
|---|---|---|
| Kwota kredytu | Cena auta − wkład własny | Tyle kapitału pożyczasz |
| Suma spłat | Suma wszystkich rat | Tyle oddajesz w kapitale i odsetkach |
| Łączny wydatek na zakup | Wkład własny + suma spłat | Tyle przeznaczasz na zakup w całym okresie |
| Dopłata względem gotówki | Łączny wydatek − cena auta | O tyle finansowanie zwiększa wydatek |
| Dopłata procentowa | Dopłata ÷ cena auta × 100% | Wzrost wydatku w relacji do ceny |
W modelu bez dodatkowych opłat dopłata względem gotówki odpowiada sumie odsetek. Dopłata procentowa dotyczy całego okresu spłaty: nie jest roczną stopą ani RRSO.
Niższa suma rat nie zawsze oznacza mniejszy łączny wydatek, jeżeli wymaga wyższego wkładu. Dlatego do porównania wariantów potrzebujesz obu wartości.
Porównanie z gotówką jest uproszczone: nie uwzględnia wartości pieniądza w czasie, podatków ani korzyści z alternatywnego wykorzystania środków pozostawionych w firmie.
Kredyt samochodowy 100 tys. zł — jaka rata?
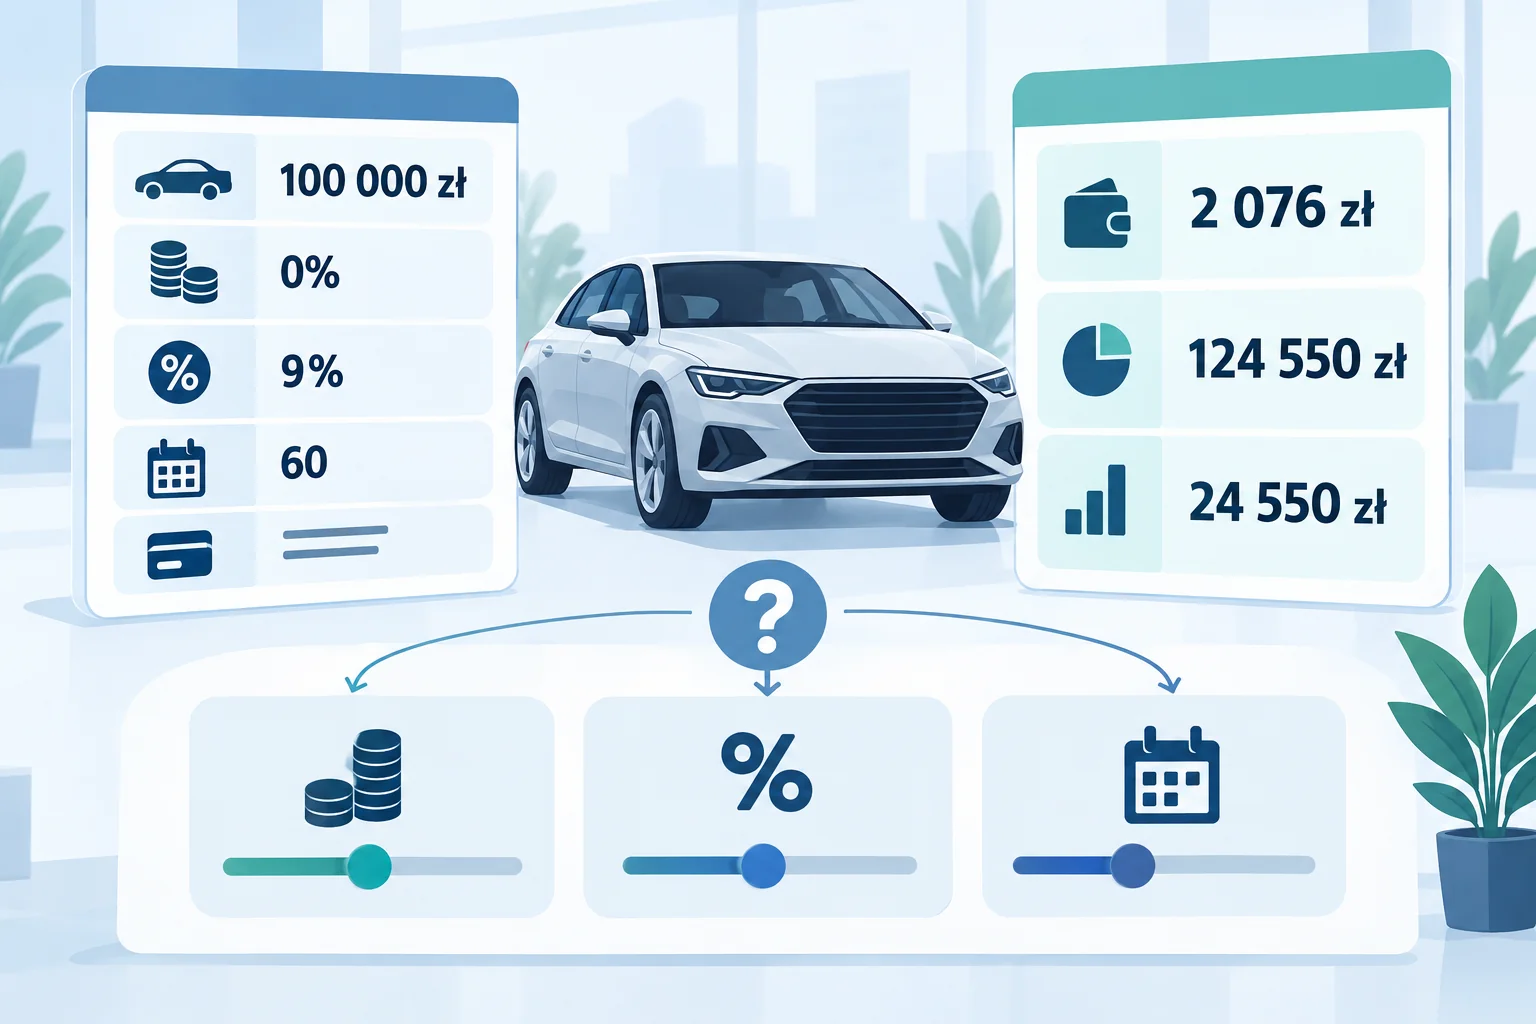
Załóżmy, że kupujesz auto do firmy za 100 000 zł i nie angażujesz środków własnych. Kwota kredytu również wynosi 100 000 zł.
Przy oprocentowaniu nominalnym 9% rocznie, spłacie przez 5 lat, czyli 60 miesięcy, oraz ratach równych wynik jest orientacyjnie następujący:
- rata miesięczna: 2076 zł;
- suma spłat i łączny wydatek: 124 550 zł;
- dopłata względem gotówki: 24 550 zł, czyli 24,55% ceny auta.
To symulacja ilustracyjna, nie oferta finansowania. Zakłada niezmienne oprocentowanie i brak dodatkowych opłat. Ostateczne warunki zależą od oferty oraz zdolności kredytowej firmy.
Sumę spłat oblicza się z niezaokrąglonych wartości rat. Dlatego pomnożenie ekranowej raty 2076 zł przez 60 nie da dokładnie wskazanej sumy.
Co zmienić, żeby obniżyć ratę lub koszt kredytu?
Testuj trzy parametry, ale zmieniaj tylko jeden naraz:
- Wkład własny: 0%, 10%, 20%. Większy wkład zmniejsza kredyt i odsetki, ale wymaga więcej gotówki na początku.
- Okres: 3, 5, 7 lat. Dłuższa spłata zwykle obniża ratę, lecz zwiększa odsetki przy pozostałych warunkach bez zmian.
- Oprocentowanie. Niższa stopa zmniejsza ratę i koszt odsetkowy przy tej samej kwocie, okresie oraz typie rat.
Poniżej porównanie wkładów dla rat równych. Kwoty są orientacyjne, zaokrąglone do złotych; założono stałe oprocentowanie i brak opłat.
| Cena auta | Wkład: % i zł | Okres | Oprocentowanie roczne | Rata | Suma spłat | Łączny wydatek |
|---|---|---|---|---|---|---|
| 100 000 zł | 0% / 0 zł | 5 lat | 9% | 2076 zł | 124 550 zł | 124 550 zł |
| 100 000 zł | 10% / 10 000 zł | 5 lat | 9% | 1868 zł | 112 095 zł | 122 095 zł |
| 100 000 zł | 20% / 20 000 zł | 5 lat | 9% | 1661 zł | 99 640 zł | 119 640 zł |
Zapisuj wyniki i sprawdzaj:
- Czy rata mieści się w budżecie?
- Czy masz środki na wkład?
- Czy zostaje rezerwa płynności?
- Czy akceptujesz dopłatę względem gotówki?
Jeśli rozważasz inny sposób finansowania, wykorzystaj kalkulator leasingu samochodowego. Porównuj pełne wydatki, w tym wpłatę i wykup, nie tylko raty.
Raty równe czy malejące przy zakupie samochodu?
Raty równe mają stałą wysokość przy niezmiennym oprocentowaniu. Początkowo większą część płatności stanowią odsetki. Z czasem ich udział maleje, a rośnie część kapitałowa. To ułatwia planowanie miesięcznego budżetu.
Raty malejące składają się ze stałej części kapitałowej i coraz niższych odsetek. Na początku płacisz więcej, ale szybciej zmniejszasz zadłużenie.
Przy jednakowej kwocie, stopie i okresie raty malejące oznaczają niższą sumę odsetek. Wymagają jednak większej przestrzeni w budżecie na początku spłaty — istotnej, jeśli zakup auta zbiega się z innymi inwestycjami.
Przy odczytywaniu wyniku dla rat malejących sprawdź opis prezentowanej wartości. Pojedynczej liczby nie traktuj jako stałego miesięcznego obciążenia. Do oceny płynności potrzebujesz przede wszystkim wysokości pierwszych rat i całego harmonogramu.
Czego kalkulator kredytu samochodowego nie uwzględnia?
Symulacja zakłada niezmienne oprocentowanie przez cały okres. Nie przewiduje przyszłych zmian stopy, więc przy kredycie o zmiennym oprocentowaniu rzeczywiste raty mogą wyglądać inaczej.
Kalkulator nie ma osobnych pól na prowizję, ubezpieczenia i inne opłaty. Nie traktuj ich jako automatycznie zawartych w wyniku. Faktyczny wydatek może być wyższy niż obliczona suma kapitału i odsetek, zwłaszcza gdy umowa wymaga dodatkowych produktów.
Wynik nie jest również oceną zdolności kredytowej ani potwierdzeniem dostępności finansowania. Przed decyzją zestaw go z harmonogramem, wykazem opłat i całkowitą kwotą do zapłaty w ofercie banku. Sprawdź też, które koszty płacisz jednorazowo, a które cyklicznie.
FAQ — kalkulator rat kredytu samochodowego
Czy można obliczyć kredyt samochodowy bez wkładu własnego?
Tak — ustaw wkład na 0%. Kwota kredytu będzie wtedy równa cenie auta. Możliwość wykonania symulacji nie oznacza jednak, że finansowanie bez wkładu będzie dostępne dla Twojej firmy.
Czy kalkulator kredytu na samochód nadaje się do auta używanego?
Tak, po podaniu ceny i parametrów możesz modelować jego spłatę. Bank może jednak ograniczać wiek samochodu lub dopuszczalny okres kredytowania. Te warunki sprawdź osobno.
Wpisać oprocentowanie czy RRSO?
Wpisz roczne oprocentowanie nominalne. RRSO obejmuje szerszy zakres kosztów i nie zastępuje tego parametru. Użycie RRSO w polu oprocentowania może zniekształcić wynik symulacji.
Czy rata kredytu na auto zawiera ubezpieczenie?
Nie zakładaj tego. Sprawdź w ofercie, czy polisa jest płatna osobno, doliczana do zobowiązania czy rozliczana w inny sposób. Nie dodawaj ponownie kosztu już ujętego w harmonogramie.
Jak sprawdzić oszczędność przy większym wkładzie własnym?
Porównaj dwa warianty przy identycznym okresie, oprocentowaniu i typie rat. Sprawdź różnicę odsetek oraz łącznego wydatku, nie tylko sumy rat. Niższa suma spłat częściowo wynika z tego, że mniej pożyczasz.
Podsumowanie: porównuj ratę i cały wydatek
Przy zakupie auta na kredyt sprawdzaj trzy wartości: wkład na start, miesięczne obciążenie i dopłatę ponad cenę samochodu. Niższa rata nie musi oznaczać tańszego finansowania — może wynikać z dłuższej spłaty. Sensowny wariant równoważy płynność firmy i całkowity koszt, pozostawiając rezerwę na bieżące zobowiązania oraz nieprzewidziane wydatki, także po uwzględnieniu opłat spoza kalkulatora.
