Leasing czy kredyt samochodowy — co wybrać przy zakupie auta do firmy?
Oferta leasingu pokazuje ratę 2 100 zł, a kredytu — 2 400 zł. Czy leasing jest tańszy? Niekoniecznie. Niższa miesięczna płatność może wynikać z tego, że część ceny samochodu spłacisz dopiero przy wykupie. Do porównania trzeba też doliczyć wpłatę początkową, opłaty i ubezpieczenia.
Leasing i kredyt porównuj jako dwa kompletne scenariusze zakupu tego samego auta, z jednakowym okresem finansowania i takim samym planem na jego zakończenie. Dopiero wtedy zobaczysz różnicę w obciążeniu budżetu, sumie wydatków, własności i swobodzie dysponowania samochodem.
Leasing a kredyt samochodowy — na czym polega różnica?
W leasingu operacyjnym finansujący kupuje samochód i oddaje Ci go do używania na warunkach określonych w umowie. Płacisz opłatę wstępną oraz raty, a po zakończeniu umowy możesz wykupić auto, jeśli przewiduje to kontrakt. Do wykupu właścicielem pozostaje finansujący.
Przy kredycie bank finansuje zakup samochodu, a Ty spłacasz pożyczony kapitał wraz z odsetkami. Zakres Twojej własności i swobody dysponowania autem zależy również od zabezpieczeń ustanowionych na rzecz banku.
Warto rozdzielić trzy kwestie:
- Własność prawną — kto jest właścicielem samochodu i jakie prawa ma finansujący.
- Możliwość użytkowania — kto korzysta z auta oraz jakich zgód wymaga umowa.
- Rozliczenie podatkowe — kto dokonuje odpisów amortyzacyjnych i które wydatki może zaliczyć do kosztów.
Sam fakt codziennego korzystania z auta nie oznacza więc pełnej swobody jego sprzedaży czy modyfikacji. Z kolei status właściciela nie przesądza o możliwości jednorazowego rozliczenia ceny zakupu w kosztach podatkowych.
Załóżmy, że prowadzisz firmę serwisową i potrzebujesz samochodu do obsługi klientów. Rozważasz dwa plany: wymianę auta po czterech latach albo użytkowanie go przez kolejne kilka lat po spłacie. Ten wybór wpłynie nie tylko na preferowaną wysokość raty, lecz także na znaczenie wykupu, warunków zakończenia umowy i późniejszej sprzedaży.
W tym artykule porównujemy leasing operacyjny z kredytem samochodowym. Leasing finansowy ma inny sposób rozliczania i wymaga odrębnej analizy.
Jak porównać finansowanie tego samego samochodu?
Przyjmij wspólną cenę auta, taką samą wpłatę i jednakowy okres finansowania. Ustal też, co ma się wydarzyć na końcu. Jeżeli samochód ma pozostać w firmie, w leasingu musisz uwzględnić wykup — porównanie samych rat byłoby niepełne.
W naszym przykładzie samochód kosztuje 123 000 zł brutto, wpłata wynosi 24 600 zł, a finansowanie trwa 48 miesięcy. Po jego zakończeniu auto zostaje w firmie.
Założenia i przykładowe płatności
| Parametr | Leasing operacyjny | Kredyt samochodowy |
|---|---|---|
| Cena samochodu brutto | 123 000 zł | 123 000 zł |
| Wpłata początkowa / wkład własny | 24 600 zł | 24 600 zł |
| Okres finansowania | 48 miesięcy | 48 miesięcy |
| Przykładowa rata miesięczna | 2 100 zł brutto | 2 400 zł |
| Wykup | 12 300 zł brutto | Nie dotyczy |
| Suma wpłaty, rat i wykupu | 137 700 zł | 139 800 zł |
Raty przyjęliśmy wyłącznie do pokazania sposobu porównania. Zakładamy 48 równych rat, bez dodatkowej raty balonowej w kredycie. Liczby są ilustracyjne, nie stanowią oferty i nie obejmują dodatkowych opłat, ubezpieczeń ani efektów podatkowych. Rzeczywiste warunki zależą m.in. od samochodu, zabezpieczeń, oprocentowania oraz oceny zdolności firmy.
Obliczenia wyglądają następująco:
- leasing: 24 600 zł + 48 × 2 100 zł + 12 300 zł = 137 700 zł;
- kredyt: 24 600 zł + 48 × 2 400 zł = 139 800 zł.
W tym przykładzie różnica sumy płatności wynosi 2 100 zł na korzyść leasingu. Nie dowodzi to jednak jego ogólnej przewagi kosztowej. Inne oprocentowanie, prowizja czy wymagany pakiet ubezpieczenia mogą zmienić wynik.
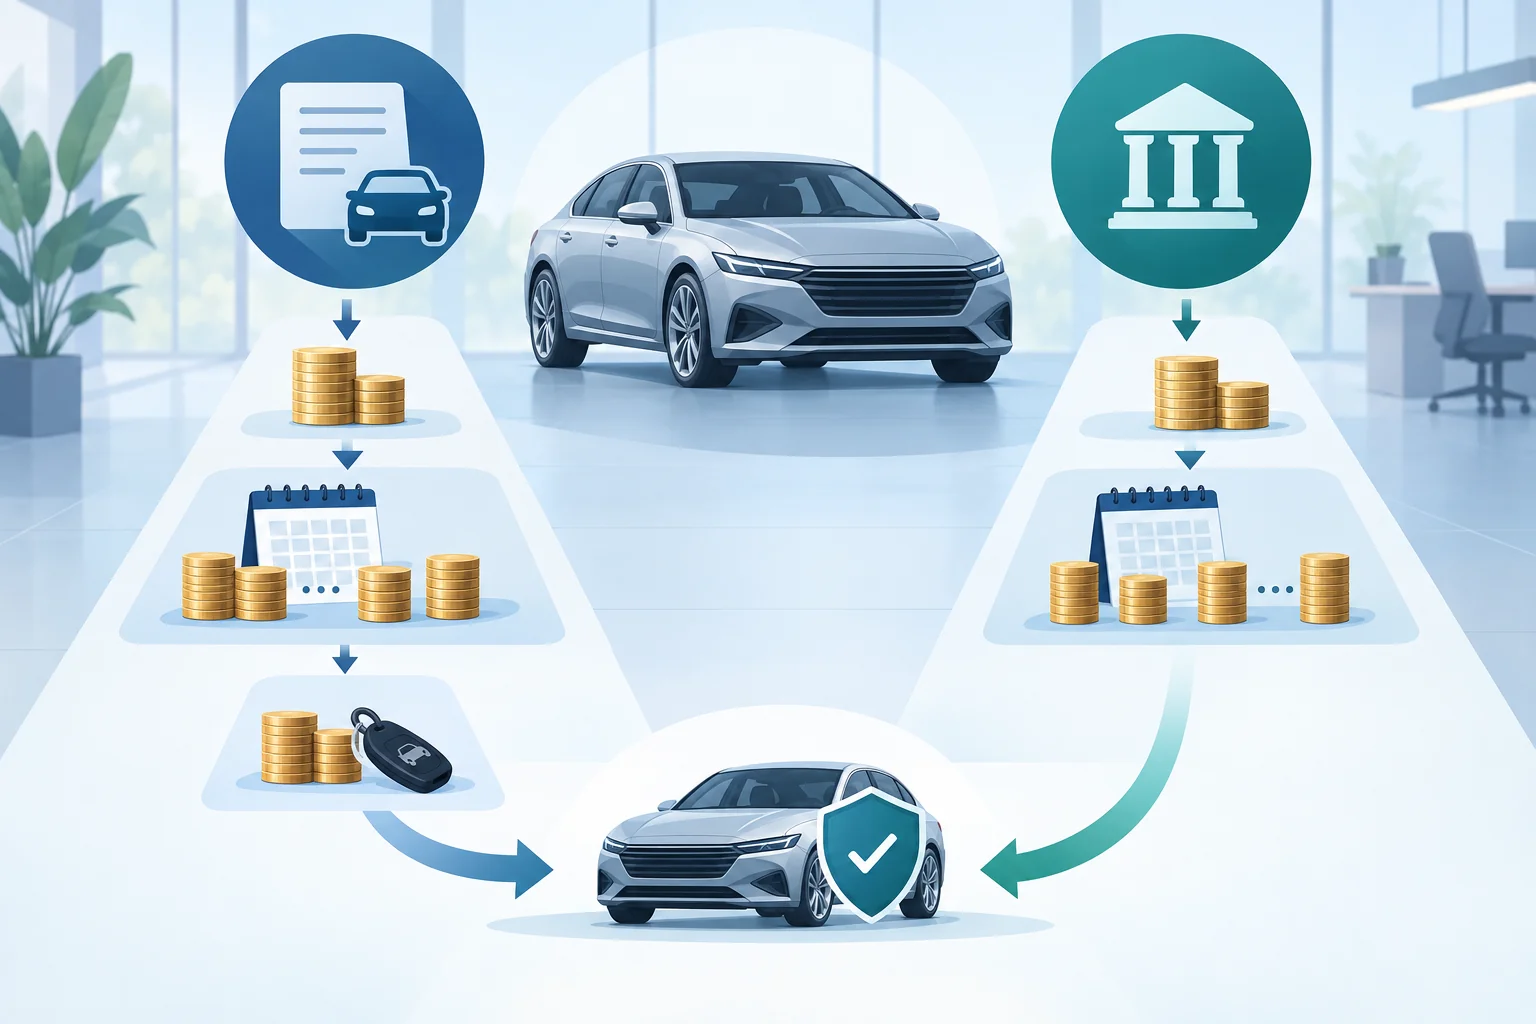
Na tym etapie porównujemy przepływy brutto, czyli pieniądze wypływające z firmy przed uwzględnieniem rozliczeń podatkowych. Odliczenie VAT i wpływ na podatek dochodowy trzeba policzyć osobno, z uwzględnieniem terminów tych rozliczeń.
Wpłata, rata i wykup — co najbardziej obciąży budżet firmy?
Rata jest ważna, ale pokazuje tylko jeden fragment obciążenia. Firmowa gotówka jest potrzebna również na wynagrodzenia, zatowarowanie czy nieprzewidziane naprawy. Dlatego nie zawsze warto maksymalizować wpłatę tylko po to, aby obniżyć miesięczną płatność.
Większa wpłata: niższa rata, mniej gotówki na działalność
Dla auta za 123 000 zł brutto wpłata 10% wynosi 12 300 zł, a wpłata 20% — 24 600 zł. Wybierając wyższy poziom, angażujesz na początku dodatkowe 12 300 zł.
Przy pozostałych warunkach bez zmian większa wpłata zwykle obniża ratę i koszt finansowania. Jednocześnie zmniejsza rezerwę firmy. Warto więc porównać oszczędność na finansowaniu z potrzebą zachowania płynności.
Wyższy wykup: niższa rata, większy wydatek na końcu
Wysoki wykup oznacza, że większą część płatności odkładasz na koniec umowy. Nie jest to rabat na samochód.
W naszym przykładzie wykup wynosi 12 300 zł. Aby zgromadzić taką kwotę przez 48 miesięcy, trzeba odkładać średnio 256,25 zł miesięcznie, bez uwzględniania odsetek od oszczędności i efektów podatkowych.
Rata nadal wynosi 2 100 zł, ale planowane miesięczne obciążenie budżetu wraz z rezerwą na wykup to 2 356,25 zł. To lepiej pokazuje wysiłek finansowy firmy, która chce zatrzymać samochód.
Zmieniaj jeden parametr naraz
Poniższa tabela pokazuje kierunek zmian w leasingu. Każdy wariant porównujemy z bazowym: wpłata 20%, okres 48 miesięcy i wykup 10%.
| Wariant | Wpłata | Okres | Wykup | Typowy wpływ na ratę względem wariantu bazowego |
|---|---|---|---|---|
| Bazowy | 20% — 24 600 zł | 48 miesięcy | 10% — 12 300 zł | Punkt odniesienia |
| Mniejsza wpłata | 10% — 12 300 zł | 48 miesięcy | 10% — 12 300 zł | Wyższa rata |
| Krótszy okres | 20% — 24 600 zł | 36 miesięcy | 10% — 12 300 zł | Wyższa rata |
| Niższy wykup | 20% — 24 600 zł | 48 miesięcy | 1% — 1 230 zł | Wyższa rata |
Zależności zakładają niezmienione oprocentowanie i pozostałe zasady naliczania opłat. Konkretne różnice wymagają obliczenia harmonogramu.
Wydłużenie okresu zazwyczaj zmniejsza miesięczne obciążenie, ale może zwiększyć łączną kwotę odsetek i innych opłat. Z kolei niższy wykup oznacza większą spłatę w ratach, lecz mniejsze zapotrzebowanie na gotówkę na końcu.
Wpływ wpłaty i wykupu możesz porównać w kalkulatorze leasingu samochodowego, a ratę i sumę spłat — w kalkulatorze kredytu samochodowego. Wprowadzaj spójne kwoty netto lub brutto, zgodnie z opisem pól. Wynik kalkulatora jest symulacją, a nie gwarantowaną ratą.
Koszt łączny — co doliczyć poza ratami?
Najpierw policz sumę wydatków potrzebnych do zakupu auta i zakończenia finansowania:
Leasing: opłata wstępna + suma rat + wykup + pozostałe koszty umowy.
Kredyt: wkład własny + suma rat kapitałowo-odsetkowych + pozostałe koszty umowy.
W kredycie nie dodawaj ponownie kwoty pożyczonego kapitału, jeśli jest już zawarta w ratach. Prowizji finansowanej kredytem również nie licz drugi raz, gdy została uwzględniona w harmonogramie.
Suma wydatków nie jest tym samym co sam koszt finansowania. Zawiera także cenę samochodu. W przykładzie leasingowym nadwyżka płatności nad ceną auta wynosi 14 700 zł, a kredytowym — 16 800 zł, ale nadal bez dodatkowych opłat i rozliczeń podatkowych.
Opłaty, ubezpieczenia i zabezpieczenia
Sprawdź w ofercie i tabeli opłat przede wszystkim:
- prowizję za udzielenie finansowania;
- opłaty przygotowawcze, administracyjne i rejestracyjne;
- wymagany zakres OC, AC i innych ubezpieczeń;
- ewentualny GAP oraz jego warunki;
- opłaty za wybór polisy poza pakietem finansującego;
- koszty ustanowienia i zwolnienia zabezpieczeń;
- opłaty za zmianę umowy, cesję lub wcześniejsze zakończenie.
Oddziel koszty wspólne dla obu wariantów od tych, które narzuca konkretna umowa. Przykładowo OC jest potrzebne niezależnie od sposobu finansowania, natomiast wymagany zakres AC, udział własny w szkodzie czy cena pakietu mogą się różnić.
Jeśli w leasingu uwzględniasz pełne ubezpieczenie, a w kredycie pomijasz je całkowicie, nie porównujesz równoważnych scenariuszy.
Stałe i zmienne oprocentowanie
Przy zmiennym oprocentowaniu przyszłe raty mogą wzrosnąć lub spaść zgodnie z mechanizmem zapisanym w umowie. Sprawdź wskaźnik referencyjny, marżę, częstotliwość aktualizacji i ewentualne ograniczenia zmian.
Stała stopa ogranicza niepewność dotyczącą oprocentowania w okresie, na który ją ustalono. Nie oznacza jednak automatycznie niezmienności wszystkich wydatków, np. kosztu kolejnych polis.
Dla finansowania ze zmienną stopą przygotuj także scenariusz wzrostu oprocentowania. Ważne jest nie tylko to, czy rata mieści się w dzisiejszym budżecie, lecz również czy firma zachowa płynność przy wyższym obciążeniu.
VAT, koszty podatkowe i amortyzacja
Suma wydatków brutto nie jest kosztem po uwzględnieniu podatków. Dwie firmy korzystające z identycznej umowy mogą uzyskać inny wynik ze względu na status VAT, sposób użytkowania auta i formę opodatkowania.
W leasingu operacyjnym rozliczeniu podatkowemu mogą podlegać opłata wstępna i raty — na zasadach właściwych dla danego podatnika, z uwzględnieniem ustawowych limitów. Odpisów amortyzacyjnych w czasie trwania leasingu dokonuje co do zasady finansujący. Wykup jest odrębnym zdarzeniem podatkowym.
Przy zakupie na kredyt spłata kapitału nie jest sama w sobie kosztem podatkowym. Jeśli samochód spełnia warunki ujęcia jako środek trwały firmy, jego wartość rozliczasz przez amortyzację, z uwzględnieniem właściwych limitów. Osobno rozlicza się odsetki i opłaty kredytowe, zgodnie z zasadami podatkowymi.
Znaczenie mają również:
- VAT: przy użytkowaniu mieszanym samochodu osobowego zasadą jest odliczenie 50% VAT od wydatków objętych ograniczeniem. Pełne odliczenie wymaga spełnienia warunków ustawowych.
- Moment odliczenia: w leasingu operacyjnym VAT pojawia się na kolejnych fakturach, a przy zakupie na kredyt — na fakturze zakupu samochodu, nie w ratach kapitałowo-odsetkowych.
- Forma opodatkowania: przy ryczałcie koszty nie obniżają podstawy podatku dochodowego tak jak przy formach uwzględniających koszty uzyskania przychodu.
- Limity i przepisy przejściowe: dla konkretnego samochodu oraz umowy trzeba sprawdzić obowiązujące regulacje. Nie należy zakładać, że każda rata lub cały odpis amortyzacyjny będzie kosztem podatkowym.
Kalkulator amortyzacji pomoże oszacować odpisy. Nie oblicza jednak samodzielnie pełnej korzyści podatkowej z zakupu auta — wymagałoby to uwzględnienia także VAT, limitów i sytuacji firmy.
Własność i elastyczność — co możesz zrobić z samochodem?
Różnica między leasingiem a kredytem staje się szczególnie ważna wtedy, gdy plan się zmienia: chcesz sprzedać auto, zamknąć finansowanie wcześniej albo zmienić sposób jego użytkowania.
W leasingu właścicielem do ewentualnego wykupu pozostaje finansujący. Umowa może wymagać jego zgody m.in. na określone modyfikacje, udostępnienie pojazdu innemu podmiotowi lub inne działania. Zakres ograniczeń trzeba sprawdzić w dokumentach.
Przy kredycie również nie zakładaj pełnej swobody. Bank może zabezpieczyć spłatę np. zastawem rejestrowym lub przewłaszczeniem na zabezpieczenie. Sprzedaż samochodu może wymagać uzgodnienia sposobu spłaty i zwolnienia zabezpieczeń.
| Sytuacja | Leasing operacyjny | Kredyt samochodowy |
|---|---|---|
| Sprzedaż w trakcie finansowania | Korzystający nie sprzedaje samodzielnie auta należącego do finansującego | Możliwość i procedura zależą m.in. od zabezpieczeń banku |
| Wcześniejsze zakończenie | Wymaga ustalenia warunków i kwoty rozliczenia | Trzeba sprawdzić warunki wcześniejszej spłaty oraz opłaty |
| Przekazanie finansowania innej firmie | Cesja może być dostępna po zgodzie finansującego | Przejęcie długu lub zmiana kredytobiorcy wymaga uzgodnienia z bankiem |
| Zakończenie zgodnie z harmonogramem | Wykup, zwrot lub inne rozliczenie — zależnie od umowy | Spłata zadłużenia i zwolnienie zabezpieczeń zgodnie z procedurą |
Wykup, zwrot i rozliczenie końcowe nie są tym samym. Nie każda umowa leasingu pozwala po prostu oddać samochód bez dalszych zobowiązań. Jeżeli przewiduje zwrot, sprawdź warunki dotyczące przebiegu, stanu auta, uszkodzeń i dodatkowych opłat.
Co w razie szkody całkowitej albo kradzieży?
Utrata samochodu nie oznacza automatycznego wygaśnięcia zadłużenia. Odszkodowanie może być niższe niż kwota potrzebna do rozliczenia umowy, a sposób jego wypłaty zależy również od praw finansującego.
Dotyczy to zarówno leasingu, jak i kredytu. GAP może ograniczyć określoną lukę finansową, ale zakres ochrony, limity i wyłączenia zależą od polisy. Nie należy zakładać, że zawsze pokryje całą pozostałą należność.
Przed podpisaniem umowy warto uzyskać przykładowe rozliczenie wcześniejszego zakończenia oraz informację, jak wygląda procedura po szkodzie całkowitej lub kradzieży.
Co wybrać w Twojej firmie? Checklista przed decyzją
Zanim porównasz końcowe kwoty, ustal własny plan użytkowania samochodu. Inaczej ocenisz finansowanie auta wymienianego co cztery lata, a inaczej pojazdu, który ma pracować w firmie przez dekadę.
Przejdź przez poniższą listę:
- [ ] Plan użytkowania: czy chcesz wymienić samochód po kilku latach, czy korzystać z niego długo po spłacie?
- [ ] Gotówka na start: jaką wpłatę możesz ponieść bez ograniczenia bieżącej działalności?
- [ ] Budżet miesięczny: czy uwzględniasz oprócz raty ubezpieczenie, eksploatację i rezerwę na nieprzewidziane wydatki?
- [ ] Wykup: czy masz środki na płatność końcową albo konkretny plan ich zgromadzenia?
- [ ] Elastyczność: jak ważna jest możliwość sprzedaży auta lub wcześniejszego zakończenia finansowania?
- [ ] Porównywalność ofert: czy okres, zakres ubezpieczenia i założenia dotyczące oprocentowania są takie same?
- [ ] Podatki: jak VAT, limity kosztów i amortyzacja wpływają na wynik w Twojej sytuacji?
- [ ] Ryzyko: czy znasz zasady rozliczenia szkody, kradzieży i zmian oprocentowania?
Firma regularnie wymieniająca samochody
Jeśli wymieniasz auta co kilka lat, duże znaczenie mają przewidywalność wydatków i procedura zakończenia finansowania. Sprawdź, kto zajmie się sprzedażą samochodu, jakie warunki dotyczą ewentualnego zwrotu i jak rozliczany jest wykup.
Leasing może odpowiadać takiemu planowi, ale nie każdy kontrakt zapewnia łatwy zwrot. Kredyt również może pasować, jeśli akceptujesz samodzielną sprzedaż auta i procedurę rozliczenia zadłużenia.
Firma kupująca auto na wieloletnie użytkowanie
Jeżeli samochód ma pozostać w firmie długo po spłacie, porównuj przede wszystkim łączny wydatek prowadzący do tego celu. W leasingu uwzględnij wykup, a w kredycie wszystkie koszty spłaty i zwolnienia zabezpieczeń.
Znaczenie zyskują także rozliczenie podatkowe w kolejnych latach i płynność firmy. Żaden produkt nie wygrywa automatycznie tylko dlatego, że zamierzasz jeździć autem dłużej.
Podsumowanie: porównuj cały scenariusz, nie tylko ratę
Leasing i kredyt samochodowy oceniaj przez pięć kryteriów: wpłatę początkową, miesięczne obciążenie, sumę wydatków, własność i elastyczność umowy. Porównuj to samo auto, jednakowy okres oraz wspólny punkt końcowy.
Niższa rata leasingu może wynikać z odłożenia części płatności do wykupu. Wyższa rata kredytu nie przesądza natomiast o większym koszcie całego scenariusza. Wynik mogą zmienić opłaty, ubezpieczenia, oprocentowanie i podatki.
Właściwy wybór zależy od tego, jak długo chcesz użytkować samochód, ile gotówki firma może zaangażować i jakie warunki zawiera konkretna umowa — nie od samej nazwy finansowania.
