Leasing operacyjny a finansowy — różnice w rozliczeniach i kosztach samochodu
Dwa warianty finansowania tego samego samochodu mogą mieć podobne raty, a mimo to inaczej obciążać firmową gotówkę. Różnicę robią przede wszystkim moment zapłaty VAT, sposób rozliczania kosztów podatkowych oraz zasady przejęcia auta po zakończeniu umowy.
Dlatego leasing operacyjny i finansowy warto porównywać na podstawie pełnych harmonogramów, a nie samej miesięcznej płatności. Przykładowy raport leasingu operacyjnego pokaże, dlaczego suma wydatków i szacowany koszt po uwzględnieniu podatków to dwie różne wartości.
Leasing operacyjny czy finansowy — co faktycznie porównujesz?
Przy wyborze leasingu rozdziel trzy perspektywy:
- Płatności wynikające z umowy — ile i kiedy przelewasz finansującemu: na początku, w kolejnych miesiącach i przy zakończeniu finansowania.
- Rozliczenie VAT — kiedy podatek jest naliczany oraz czy, w jakiej części i kiedy możesz go odliczyć.
- Koszty podatkowe — które wydatki lub odpisy amortyzacyjne mogą zmniejszyć podstawę opodatkowania Twojej firmy.
Te trzy obszary nie muszą pokrywać się w czasie. Zapłata raty nie zawsze oznacza, że cała jej wartość jest kosztem podatkowym. Z kolei prawo do odliczenia VAT nie oznacza, że odzyskasz gotówkę w dniu opłacenia faktury.
Poniższe porównanie dotyczy typowego polskiego ujęcia podatkowego. Klasyfikacja umowy dla celów bilansowych może być inna — leasing traktowany podatkowo jako operacyjny może wymagać odmiennego ujęcia w księgach rachunkowych. Ten aspekt należy ocenić osobno.
Najważniejsze różnice: własność, wykup, VAT i amortyzacja
Podstawowa różnica nie sprowadza się do tego, kto korzysta z auta. W obu wariantach samochód służy Twojej firmie, a jego właścicielem prawnym w trakcie umowy zasadniczo pozostaje finansujący. Inaczej mogą jednak wyglądać rozliczenia podatkowe i zakończenie finansowania.
| Obszar | Leasing operacyjny | Leasing finansowy |
|---|---|---|
| Własność w trakcie umowy | Zasadniczo po stronie finansującego | Zasadniczo po stronie finansującego; amortyzacja po stronie korzystającego nie oznacza własności prawnej |
| Zakończenie umowy | Możliwość odrębnego wykupu zgodnie z umową | Przejście własności zwykle powiązane ze spłatą i postanowieniami umowy |
| VAT i fakturowanie | Zwykle usługa: VAT naliczany przy kolejnych opłatach; wykup rozliczany odrębnie | Gdy umowa stanowi dostawę towaru dla VAT: podatek zasadniczo rozliczany z góry od całej podstawy opodatkowania |
| Koszty podatkowe | Co do zasady opłaty i raty, z uwzględnieniem ograniczeń | Co do zasady amortyzacja i część odsetkowa; część kapitałowa raty nie jest bezpośrednim kosztem |
| Amortyzacja podatkowa w trakcie umowy | Po stronie finansującego | Po stronie korzystającego |
Sama nazwa produktu nie przesądza wszystkich skutków podatkowych. Znaczenie mają warunki umowy oraz to, czy spełnia ona wymogi wynikające z właściwych przepisów. Dotyczy to również kwalifikacji umowy jako usługi albo dostawy towaru dla VAT.
Co może zmienić wynik porównania?
Przede wszystkim status podatkowy Twojej firmy i sposób używania samochodu:
- Status VAT wpływa na możliwość odliczenia podatku. Dla przedsiębiorcy bez prawa do odliczenia VAT stanowi ekonomiczne obciążenie.
- Użytek mieszany lub wyłącznie firmowy może zmieniać zakres odliczenia VAT i rozliczania niektórych wydatków. Pełne odliczenie wymaga spełnienia odpowiednich warunków.
- Forma opodatkowania decyduje o znaczeniu kosztów podatkowych. Przykładowo na ryczałcie od przychodów ewidencjonowanych koszty nie obniżają podstawy opodatkowania tak jak przy formach opartych na dochodzie.
- Aktualne limity dotyczące samochodów osobowych mogą ograniczać podatkowe rozliczenie rat lub amortyzacji.
Nie zakładaj więc, że każda złotówka opłaty leasingowej obniży podstawę opodatkowania albo że każdej firmie przysługuje takie samo odliczenie VAT.
Przykładowy raport leasingu operacyjnego — jak czytać podane kwoty?
Poniższe dane są ilustracją raportu, a nie ofertą finansowania. Nie podano samochodu, okresu umowy ani oprocentowania. Nie ma więc podstaw do odtwarzania harmonogramu lub oceny atrakcyjności warunków.
| Pozycja raportu | Wartość | Jak ją interpretować? |
|---|---|---|
| Rata netto miesięcznie | 2 574 zł | Kwota bez VAT; nie musi odpowiadać przelewowi brutto |
| Opłata wstępna | 10 000,00 zł | Płatność na początku; nie wskazano, czy jest to kwota netto, czy brutto |
| Kwota wykupu | 10 000,00 zł | Płatność przy zakupie auta po umowie; brak oznaczenia netto/brutto |
| Całkowity koszt | 112 648,73 zł | Wartość raportowa; wymaga sprawdzenia zakresu opłat i sposobu uwzględnienia VAT |
| Suma opłat | 113% | Wskaźnik wymagający znajomości podstawy i metodologii obliczenia |
| Tarcza podatkowa | 19 503,26 zł | Szacowana korzyść podatkowa według założeń raportu, nie gwarantowany zwrot |
| Rzeczywisty koszt zakupu | 93 145,47 zł | Wynik pomniejszenia raportowego kosztu o raportową tarczę podatkową |
Zależność między trzema ostatnimi kwotami pieniężnymi jest następująca:
112 648,73 zł − 19 503,26 zł = 93 145,47 zł
To działanie pokazuje sposób prezentacji wyniku w raporcie. Nie potwierdza jednak, że każda firma osiągnie korzyść podatkową w podanej wysokości.
Tarcza podatkowa nie jest wypłatą pieniędzy
Tarcza podatkowa zwykle oznacza zmniejszenie podatku dochodowego dzięki rozpoznaniu kosztów podatkowych. Jej faktyczna wartość zależy m.in. od formy opodatkowania, stawki podatku, możliwości wykorzystania kosztów oraz obowiązujących ograniczeń.
W tym przykładzie trzeba dodatkowo sprawdzić metodologię raportu: jakie korzyści uwzględniono, przy jakich założeniach i w jakim okresie.
Nazwa „rzeczywisty koszt zakupu” nie oznacza ani uniwersalnego kosztu dla każdej firmy, ani sumy przelewów. To wynik modelu po uwzględnieniu określonych założeń podatkowych.
Podobnie wskaźnik „suma opłat 113%” sam w sobie nie wystarcza do oceny kosztu. Bez poznania jego podstawy i zakresu uwzględnionych płatności nie należy wyliczać z niego ceny auta. Z zaokrąglonej raty miesięcznej nie należy też odtwarzać liczby rat.
Przepływy pieniędzy: początek, raty i zakończenie umowy
Dla płynności firmy ważne jest nie tylko to, ile łącznie zapłacisz, lecz także kiedy musisz dysponować pieniędzmi.
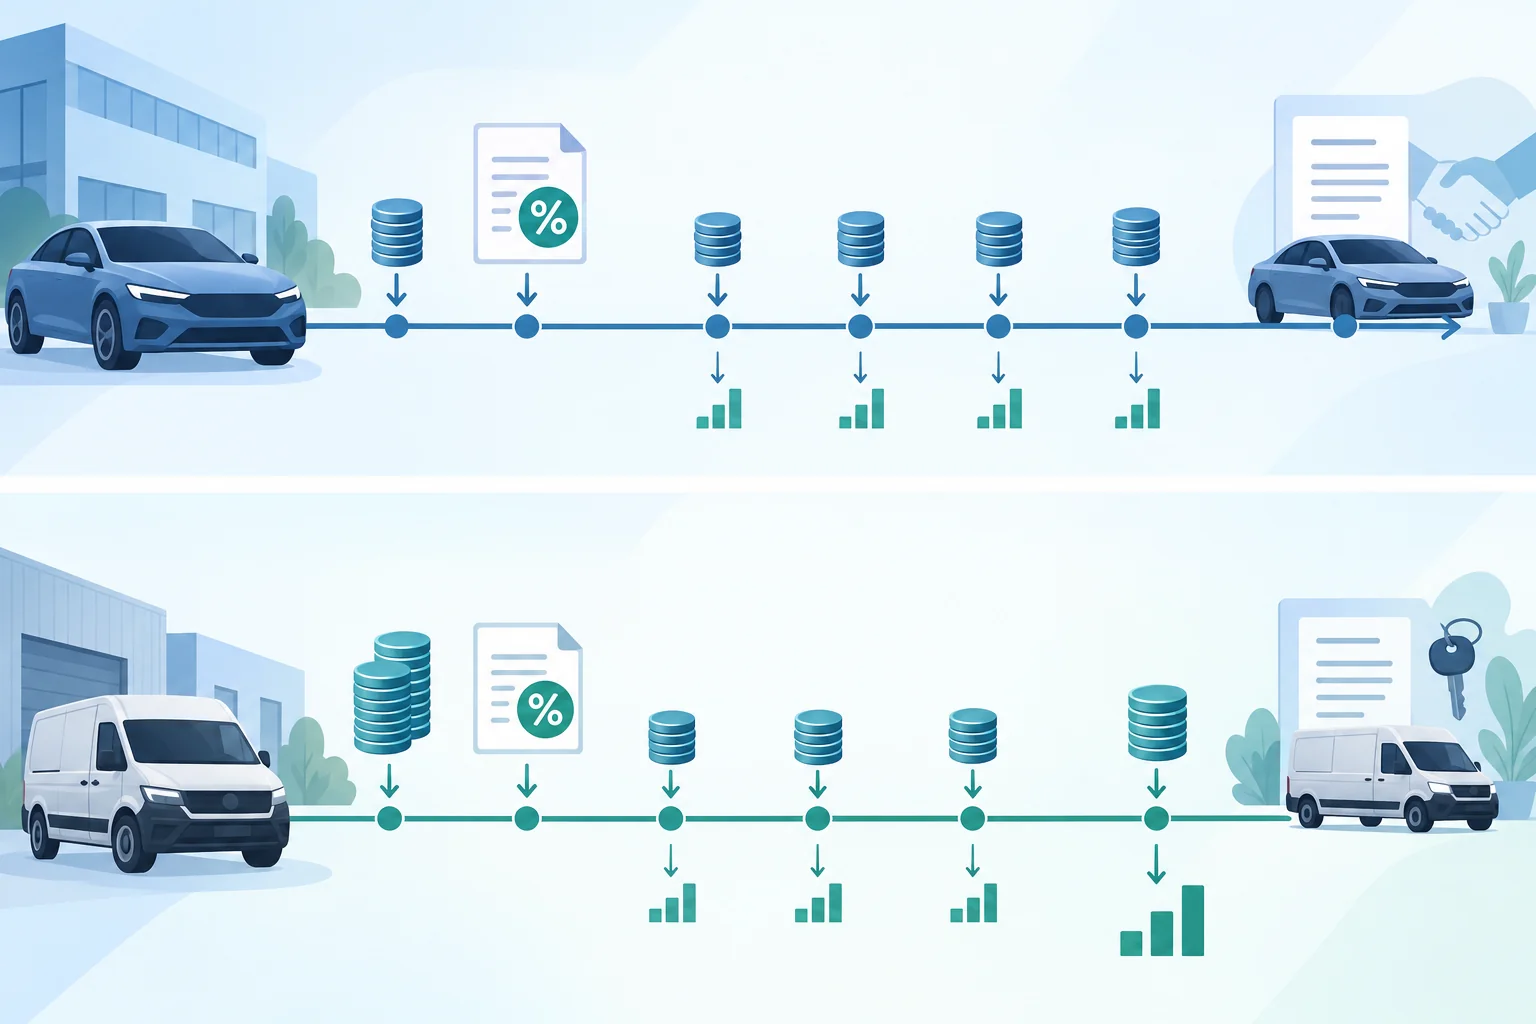
Leasing operacyjny — schemat dla przykładowego raportu
| Etap | Płatność wynikająca z przykładu | Co wymaga sprawdzenia? |
|---|---|---|
| Start | Opłata wstępna 10 000,00 zł | Czy kwota jest netto czy brutto, jak rozliczono VAT i czy występują dodatkowe opłaty początkowe |
| W trakcie umowy | 2 574 zł netto miesięcznie, powiększone o VAT według faktury | Liczba rat, terminy płatności, ewentualna zmienność rat oraz dodatkowe obciążenia |
| Zakończenie | Wykup 10 000,00 zł, jeśli korzystasz z możliwości zakupu | Czy kwota jest netto czy brutto oraz jakie są warunki wykupu |
Bez liczby rat i pełnego zestawienia opłat nie można zsumować tego harmonogramu. Sama etykieta „całkowity koszt” również nie rozstrzyga, czy raport obejmuje wszystkie wydatki, np. ubezpieczenie lub opłaty administracyjne.
Leasing finansowy — schemat bez dopisywania kwot
W leasingu finansowym, jeżeli umowa jest dostawą towaru dla VAT, rozliczenie podatku od całej podstawy na początku może oznaczać większe początkowe zapotrzebowanie na gotówkę. Sposób i termin zapłaty tego obciążenia trzeba sprawdzić w dokumentach finansowania.
Następnie firma spłaca kapitał i odsetki zgodnie z harmonogramem. Podatkowo nie rozlicza całej raty tak jak typowej raty leasingu operacyjnego: znaczenie mają amortyzacja oraz część odsetkowa, z uwzględnieniem właściwych zasad i ograniczeń.
Na końcu należy sprawdzić warunki przejścia własności. Nie zakładaj automatycznie, że występuje odrębny wykup skonstruowany tak samo jak w leasingu operacyjnym.
Przykład decyzji związanej z płynnością
Firma usługowa wybiera samochód dla pracownika i chce zachować rezerwę na wynagrodzenia oraz paliwo. W takiej sytuacji niższa rata nie musi oznaczać korzystniejszego rozwiązania, jeżeli wymaga znacznie większej płatności początkowej.
Przedsiębiorca powinien porównać co najmniej dwa zestawienia:
- wydatki w terminach płatności — ile pieniędzy musi mieć na rachunku;
- przewidywane rozliczenia podatkowe — kiedy i w jakim zakresie może skorzystać z odliczeń lub kosztów.
Termin zapłaty faktury, moment odliczenia VAT i moment uzyskania korzyści w podatku dochodowym mogą być różne. Nawet przysługujące odliczenie VAT nie musi od razu oznaczać zwrotu na rachunek bankowy.
Co policzysz w kalkulatorze leasingu samochodowego?
Kalkulator leasingu samochodowego na LeasingKalkulator.net liczy leasing operacyjny, nie leasing finansowy.
Możesz wykorzystać go do porównania wariantów wpłaty własnej, okresu i wykupu w ramach leasingu operacyjnego. Najlepiej zmieniać jeden parametr naraz, pozostawiając pozostałe założenia bez zmian.
| Zmieniany parametr | Typowy wpływ na ratę przy pozostałych założeniach bez zmian | Co jeszcze warto sprawdzić? |
|---|---|---|
| Wyższa wpłata własna | Zwykle niższa rata | Ile gotówki pozostanie w firmie po rozpoczęciu umowy |
| Dłuższy okres | Zwykle niższa rata | Łączny koszt oraz czas trwania zobowiązania |
| Wyższy wykup | Zwykle niższa rata | Wysokość płatności na końcu i możliwość jej sfinansowania |
To kierunki zależności, a nie gwarancja konkretnej raty. Wynik zależy od przyjętego modelu, parametrów i warunków finansowania.
Wyniku tego kalkulatora nie należy traktować jako kalkulacji leasingu finansowego ani jego rozliczeń podatkowych. Do porównania obu form potrzebujesz odrębnych harmonogramów, informacji o VAT, pełnej listy opłat oraz założeń podatkowych właściwych dla Twojej firmy.
Dla kogo poszczególne warianty mogą pasować? Checklista ofert
Leasing operacyjny warto rozważyć, gdy istotne są rozłożenie VAT na kolejne opłaty oraz możliwość podjęcia decyzji o wykupie zgodnie z umową. Trzeba jednak uwzględnić nie tylko raty, lecz także płatność końcową i warunki zwrotu samochodu, jeśli nie planujesz zakupu.
Leasing finansowy może pasować do planu długiego użytkowania auta i rozliczania amortyzacji po stronie firmy. Przed wyborem sprawdź jednak początkowe obciążenie VAT, zasady podatkowe oraz warunki przeniesienia własności. Sam zamiar zatrzymania auta nie przesądza, że ten wariant będzie tańszy — samochód z leasingu operacyjnego również można wykupić.
Nie ma jednej formy korzystniejszej dla wszystkich przedsiębiorców. Znaczenie mają płynność, sposób użytkowania pojazdu i faktyczna możliwość wykorzystania korzyści podatkowych.
Checklista porównania
Przed zestawieniem ofert sprawdź:
- Ten sam przedmiot i cel porównania. Czy analizujesz tę samą cenę auta, porównywalny okres użytkowania i takie samo założenie dotyczące własności na końcu?
- Oznaczenia netto i brutto. Czy każda kwota ma jasny opis, szczególnie wpłata początkowa i wykup?
- Pełny harmonogram. Czy znasz wpłatę, liczbę i wysokość rat, wykup albo inne warunki przejścia własności?
- VAT. Kiedy trzeba go zapłacić, jaka część może podlegać odliczeniu i kiedy możliwe będzie rozliczenie?
- Podatek dochodowy. Co jest kosztem, kto amortyzuje auto i jakie aktualne ograniczenia mają zastosowanie?
- Dodatkowe wydatki. Czy uwzględniono ubezpieczenie, prowizje, opłaty administracyjne i obowiązkowe usługi?
- Zmiana lub zakończenie umowy. Jakie są zasady wcześniejszej spłaty, zwrotu, cesji i rozliczenia szkody całkowitej?
- Dwa osobne wyniki. Czy łączne wydatki i szacowany koszt po podatkach są pokazane oddzielnie?
- Założenia symulacji. Czy rozumiesz, jakie oprocentowanie, opłaty i reguły podatkowe przyjęto?
- Warunki finansowania. Czy uwzględniasz, że ostateczne warunki zależą od oferty i oceny zdolności firmy, a symulacja nie gwarantuje finansowania?
Podsumowanie: porównuj umowę i gotówkę, nie samą ratę
Najważniejsze różnice między leasingiem operacyjnym i finansowym dotyczą momentu rozliczenia VAT, sposobu ujmowania kosztów i amortyzacji oraz zasad przejęcia samochodu. Każdy z tych elementów może zmienić zarówno obciążenie gotówkowe, jak i wynik podatkowy.
Przykładowy raport pokazuje, że koszt 112 648,73 zł i wartość 93 145,47 zł po odjęciu szacowanej tarczy podatkowej opisują różne perspektywy. Tarcza nie jest natychmiastowym wpływem pieniędzy, a wynik po podatkach nie jest sumą przelewów.
Rzetelny wybór wymaga porównania pełnych harmonogramów i skutków podatkowych dla konkretnej firmy, według aktualnych przepisów. Dopiero takie zestawienie pokazuje, jak finansowanie wpłynie na Twoją gotówkę dziś, w trakcie umowy i przy przejęciu auta.
