Wysoki czy niski wykup w leasingu — co bardziej się opłaca?
Niższa rata może odciążyć firmowy budżet, ale nie usuwa obowiązku zapłaty za samochód. Przy wysokim wykupie większą część wydatku przesuwasz na koniec umowy. Przy niskim — spłacasz więcej w miesięcznych ratach, za to na zakończenie leasingu potrzebujesz znacznie mniejszej kwoty.
Dlatego opłacalność wykupu oceniaj przez sumę wydatków, płynność firmy i plan dotyczący auta po leasingu, a nie wyłącznie przez wysokość raty. Poniżej porównujemy trzy warianty dla tego samego samochodu: z wykupem 1%, 20% i 40%.
Jak wykup wpływa na ratę i koszt leasingu?
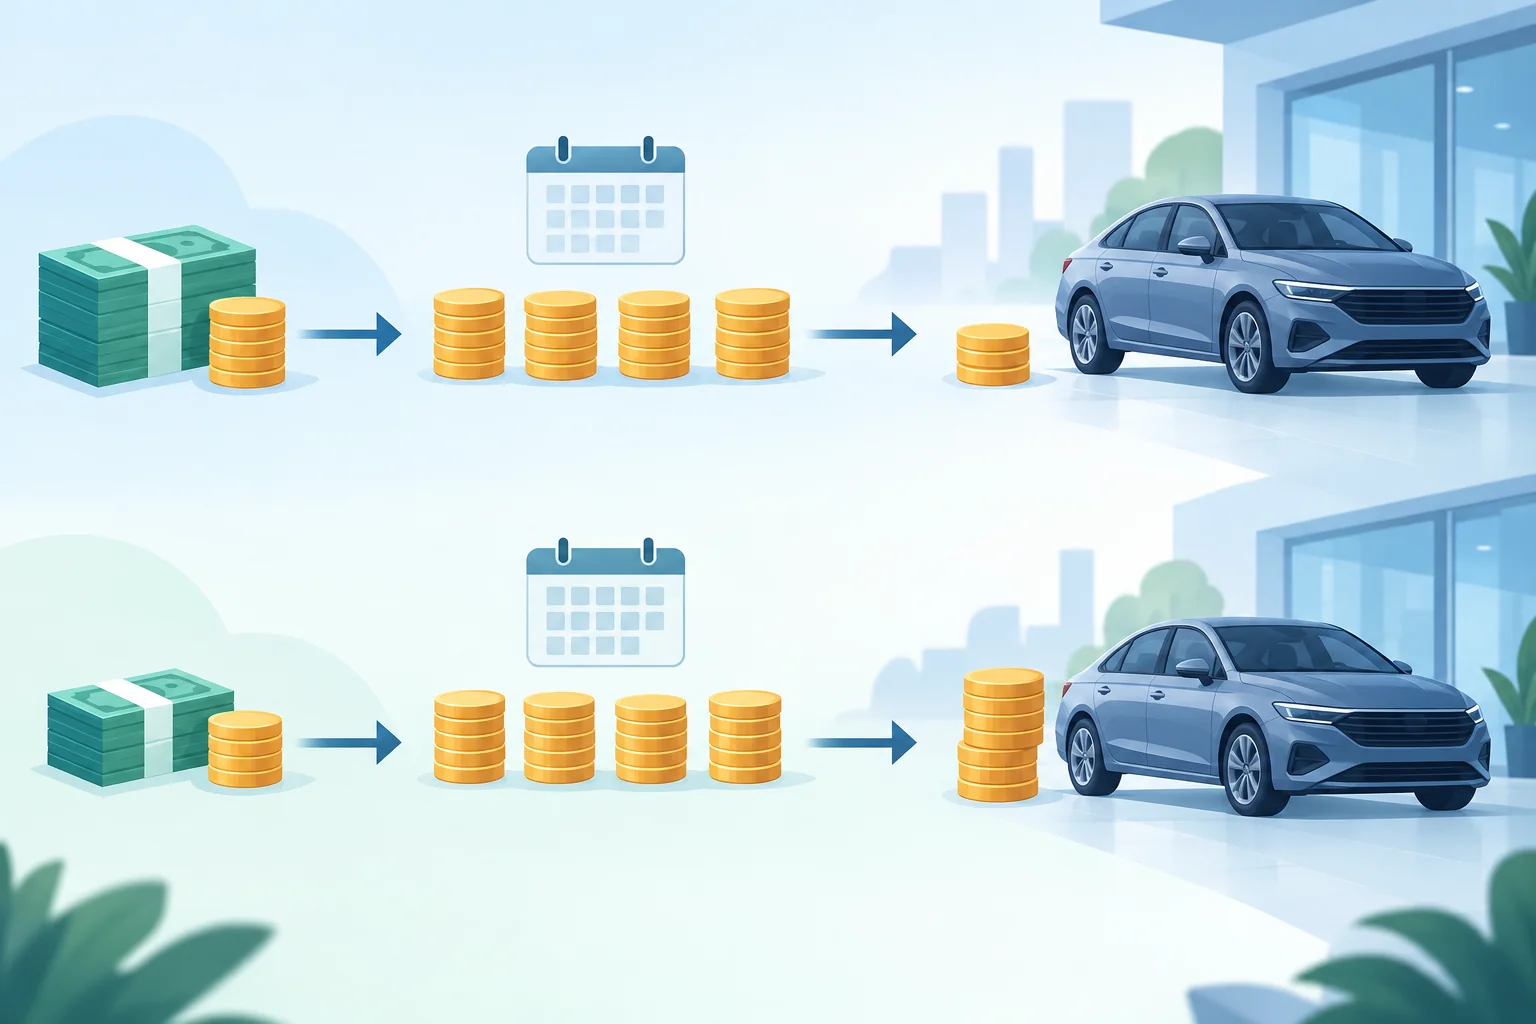
Wydatki w leasingu samochodowym rozkładają się na trzy podstawowe części:
- wpłatę własną — ponoszoną na początku;
- raty leasingowe — płacone w trakcie umowy;
- wykup — kwotę, którą płacisz na końcu, jeśli nabywasz samochód na warunkach określonych w umowie.
Jeśli cena auta, wpłata własna, okres i oprocentowanie pozostają bez zmian, wyższy wykup obniża miesięczną ratę. Powód jest prosty: większa część wartości samochodu pozostaje do rozliczenia na koniec, zamiast być spłacana w trakcie umowy.
Nie oznacza to jednak niższego łącznego kosztu. Przy wysokim wykupie większy kapitał pozostaje niespłacony przez dłuższy czas. W porównywalnym modelu finansowania zwykle oznacza to wyższy koszt odsetkowy.
Warto też rozdzielić dwa pojęcia: wykup zapisany w umowie nie jest tym samym co prognozowana wartość rynkowa auta. Samochód może być na koniec wart więcej albo mniej niż kwota potrzebna do jego wykupienia. Ma to znaczenie zwłaszcza wtedy, gdy planujesz sfinansować wykup ze sprzedaży pojazdu.
Jedno auto, trzy warianty wykupu — porównanie rat i wydatku końcowego
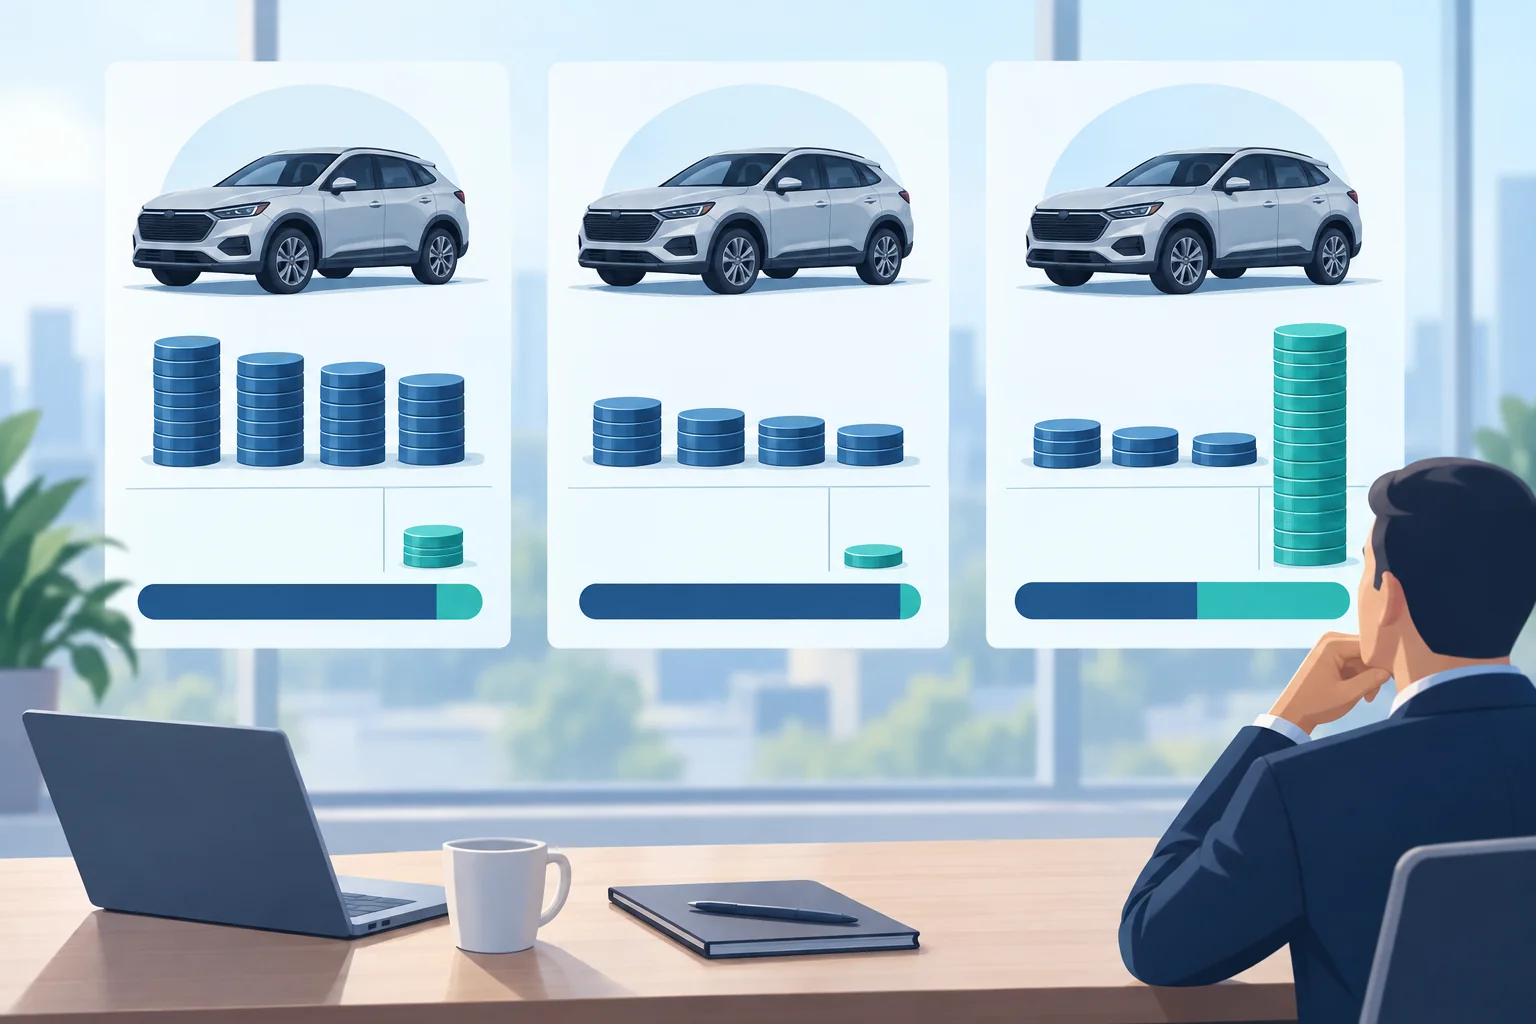
Załóżmy, że finansujesz samochód za 100 000 zł netto, wpłacasz 10 000 zł netto, a umowa obejmuje 36 miesięcznych rat. Przyjmujemy modelowe, stałe oprocentowanie nominalne 8% rocznie. Zmieniamy wyłącznie wykup: 1%, 20% lub 40% ceny auta.
| Parametr | Niski wykup: 1% | Średni wykup: 20% | Wysoki wykup: 40% |
|---|---|---|---|
| Cena samochodu netto | 100 000 zł | 100 000 zł | 100 000 zł |
| Wpłata własna netto | 10 000 zł | 10 000 zł | 10 000 zł |
| Liczba miesięcznych rat | 36 | 36 | 36 |
| Orientacyjna rata netto | ok. 2 800 zł | ok. 2 330 zł | ok. 1 830 zł |
| Wydatek na wykup netto | 1 000 zł | 20 000 zł | 40 000 zł |
| Suma: wpłata + raty + wykup | ok. 111 642 zł | ok. 113 768 zł | ok. 116 005 zł |
To uproszczona symulacja rat równych z płatnością końcową, przy miesięcznej stopie równej 8%/12 i ratach płatnych na koniec miesiąca. Wartości są zaokrąglone, ale sumy wydatków obliczono na podstawie niezaokrąglonych rat. Kalkulacja nie obejmuje VAT, prowizji, ubezpieczenia ani opłat dodatkowych. Nie jest ofertą — ostateczne warunki zależą od finansującego i oceny firmy.
Niższa rata nie oznacza niższej sumy wydatków
Przejście z wykupu 1% na 40% obniża ratę o około 970 zł miesięcznie. Jednocześnie kwota potrzebna na zakończenie umowy rośnie o 39 000 zł.
W tym modelu suma wydatków przy wysokim wykupie jest o około 4 364 zł większa niż przy niskim. Różnica wynika z kosztu finansowania kapitału, którego spłatę przesunięto na koniec.
Do porównania wariantów stosuj więc prosty wzór:
Suma wydatków = wpłata własna + wszystkie raty + wykup.
To punkt wyjścia, a nie pełny rachunek ekonomiczny. W rzeczywistej ofercie trzeba jeszcze uwzględnić opłaty, ubezpieczenie, podatki oraz moment ponoszenia poszczególnych wydatków.
Kiedy niski wykup może być korzystniejszy?
Załóżmy, że prowadzisz firmę instalacyjną i kupujesz samochód do dojazdów do klientów. Chcesz użytkować go przez trzy lata leasingu, a następnie zatrzymać na kolejne kilka lat. Nie planujesz regularnej wymiany auta.
W takiej sytuacji niski wykup może dobrze pasować do Twojego planu. Większość zobowiązania spłacasz w ratach, a na końcu pozostaje niewielka kwota. W naszym przykładzie to 1 000 zł netto zamiast 40 000 zł netto.
Najważniejsze korzyści to:
- mały wydatek na zakończenie umowy;
- mniejsza potrzeba tworzenia osobnej rezerwy na wykup;
- zwykle niższy koszt odsetkowy przy identycznych pozostałych parametrach.
Ograniczeniem jest wyższa rata. W przedstawionej symulacji wynosi ona około 2 800 zł netto miesięcznie.
Jeśli taka płatność ogranicza środki na materiały, wynagrodzenia lub realizację nowych zleceń, niższa suma wydatków nie musi oznaczać lepszej decyzji dla firmy. Niski wykup ma sens wtedy, gdy wyższa rata mieści się w budżecie bez osłabiania bieżącej działalności.
Kiedy wysoki wykup ma sens — i gdzie kryje się ryzyko?
Wysoki wykup może być uzasadniony, gdy firma potrzebuje niższych miesięcznych obciążeń i ma wiarygodny plan pokrycia płatności końcowej.
Przykładowo firma handlowa chce ograniczyć stałe wydatki na auto, a część środków na wykup zamierza odkładać z sezonowych nadwyżek. Niższa rata daje jej większą swobodę w słabszych miesiącach. Warunkiem jest jednak to, że rezerwa rzeczywiście powstaje, a nie pozostaje wyłącznie założeniem.
Test rezerwy: rata to nie całe obciążenie
Dla wykupu 40 000 zł netto prosty plan oszczędzania przez 36 miesięcy wygląda tak:
40 000 zł ÷ 36 miesięcy ≈ 1 111 zł miesięcznej rezerwy.
Po dodaniu tej kwoty do raty około 1 830 zł netto otrzymujesz około 2 940 zł miesięcznie, które trzeba przeznaczać na leasing i przygotowanie do wykupu.
Dla porównania przy wykupie 1% rezerwa na 1 000 zł wyniosłaby około 28 zł miesięcznie. Łącznie z ratą daje to około 2 820 zł miesięcznie, licząc na niezaokrąglonych danych.
To uproszczone zestawienie bez VAT i bez oprocentowania odkładanych środków. Rezerwa nie jest dodatkową opłatą leasingową — to Twoje pieniądze przeznaczone na przyszły wydatek.
Odkładanie na wykup zmniejsza więc przewagę płynnościową niskiej raty. Nadal możesz elastycznie zarządzać rezerwą, ale nie warto traktować całej różnicy między ratami jako wolnych środków.
Trzy ryzyka wysokiego wykupu
Spadek wartości samochodu. Jeśli planujesz wykup i późniejszą sprzedaż, cena uzyskana za auto może być niższa od oczekiwanej. Nie zakładaj, że sprzedaż na pewno pokryje płatność końcową.
Brak gotówki na zakończenie umowy. Słabsze wyniki firmy albo nieplanowane wydatki mogą utrudnić zgromadzenie potrzebnej kwoty. Wysoki wykup wymaga planu, który uwzględnia także mniej korzystny scenariusz.
Koszt i niepewność refinansowania. Rozłożenie wykupu na kolejne raty może wymagać nowego finansowania, oceny firmy i dodatkowych kosztów. Nie ma pewności, że będzie dostępne na oczekiwanych warunkach.
Nie zakładaj również, że zawsze możesz po prostu oddać auto lub rozliczyć umowę przez jego sprzedaż. Zwrot, odkup przez dealera czy inne sposoby zakończenia finansowania muszą wynikać z warunków umowy lub odrębnych uzgodnień.
Jak porównać warianty przed podpisaniem umowy? Checklista
Porównanie zacznij od własnych obliczeń, a następnie zestaw je z pełnymi ofertami. Pomocny będzie kalkulator leasingu samochodowego, w którym możesz sprawdzić wpływ różnych poziomów wykupu na ratę i sumę wydatków. Wynik traktuj jako symulację, nie potwierdzenie warunków finansowania.
Przed decyzją przejdź przez poniższą listę:
- Ujednolić założenia. Ustaw tę samą cenę auta, wpłatę własną, okres i oprocentowanie. Na początku zmieniaj tylko wykup.
- Sprawdź trzy liczby. Porównaj miesięczną ratę, sumę wydatków oraz kwotę potrzebną na zakończenie umowy.
- Zachowaj spójność kwot. Zestawiaj netto z netto albo brutto z brutto. Do planowania płynności uwzględnij faktyczne płatności i terminy rozliczenia VAT.
- Osobno oceń podatki. Zakres odliczenia VAT i wpływ podatku dochodowego zależą m.in. od sposobu użytkowania auta oraz sytuacji podatkowej firmy. Suma netto nie jest automatycznie kosztem po podatkach.
- Dodaj pozostałe wydatki. Uwzględnij prowizje, ubezpieczenie, opłaty administracyjne i ewentualne koszty zakończenia umowy.
- Sprawdź oprocentowanie. Ustal, czy jest stałe, czy zmienne, oraz jak i kiedy może zmieniać się rata.
- Wybierz plan dla auta. Zatrzymanie samochodu, sprzedaż po wykupie i zwrot na warunkach umowy to różne scenariusze. Każdy wymaga osobnego rachunku.
- Przetestuj budżet. Oceń, czy firma poradzi sobie zarówno z ratą w słabszym miesiącu, jak i z płatnością końcową bez zakładania pewnego refinansowania.
Podsumowanie: wybierz wykup pod budżet i plan użytkowania auta
Niski wykup oznacza wyższe raty, niewielki wydatek końcowy i zwykle niższy koszt finansowania przy tych samych pozostałych parametrach. Może być korzystny, jeśli chcesz zatrzymać samochód i możesz bezpiecznie ponosić wyższą miesięczną płatność.
Wysoki wykup obniża raty, ale pozostawia większą kwotę do zabezpieczenia na koniec i zwykle zwiększa koszt odsetkowy. Jego sens zależy od planu finansowania wykupu, a nie tylko od atrakcyjnej raty.
Średni wykup warto uwzględnić w porównaniu, lecz nie jest automatycznie najlepszym kompromisem.
Oceniaj cały harmonogram wydatków: ile płacisz na początku, co miesiąc i na zakończenie umowy. To właśnie zestawienie tych kwot z możliwościami firmy i planem użytkowania auta pozwala wybrać wariant, który rzeczywiście pasuje do Twojego budżetu.
